
ارزيابي دقيق وضعيت مالي
اولين گام در مديريت بدهي، داشتن تصوير واضحي از وضعيت مالي است. بايد تمام بدهيهاي خود، از جمله وامهاي بانكي، كارتهاي اعتباري و بدهيهاي شخصي را فهرست كنيد. ميزان بدهي، نرخ سود، مدت بازپرداخت و مبلغ قسط ماهانه هر كدام را مشخص كنيد. اين اطلاعات به شما كمك ميكند تا اولويتبندي كنيد و ببينيد كدام بدهيها فشار بيشتري به بودجهتان وارد ميكنند. سپس، درآمد و هزينههاي ماهانه خود را بررسي كنيد تا ببينيد چه مقدار از درآمدتان ميتواند به بازپرداخت بدهي اختصاص يابد. داشتن يك بودجه دقيق و واقعبينانه، از انباشته شدن بدهيهاي جديد جلوگيري ميكند. استفاده از اپليكيشنهاي مديريت مالي يا حتي يك دفترچه ساده ميتواند اين فرآيند را سادهتر كند. اين ارزيابي به شما قدرت تصميمگيري بهتري ميدهد و از سردرگمي در مديريت بدهيها جلوگيري ميكند.
اولويتبندي بدهيها
همه بدهيها يكسان نيستند و برخي از آنها به دليل نرخ سود بالا يا جريمههاي سنگين، بايد زودتر پرداخت شوند. استراتژي "بهمن بدهي" پيشنهاد ميكند ابتدا بدهيهايي با نرخ سود بالا را تسويه كنيد، زيرا اين بدهيها در طولانيمدت هزينه بيشتري دارند. براي مثال، بدهي كارت اعتباري با سود ۲۰ درصد معمولاً بايد قبل از وام مسكن با سود ۸ درصد پرداخت شود. ابتدا فهرستي از بدهيها به ترتيب نرخ سود تهيه كنيد و تمركز خود را روي تسويه بدهي با بالاترين نرخ سود قرار دهيد، در حالي كه حداقل قسط ساير بدهيها را پرداخت ميكنيد. اين روش باعث كاهش هزينههاي كلي سود ميشود و شما را سريعتر به سمت آزادي مالي هدايت ميكند. اگر مديريت چندين بدهي همزمان دشوار است، با يك مشاور مالي مشورت كنيد تا استراتژي مناسبتري طراحي كنيد.
مذاكره با طلبكاران
بسياري از افراد از مذاكره با بانكها يا طلبكاران براي كاهش نرخ سود يا تمديد مهلت بازپرداخت واهمه دارند، اما اين كار ميتواند بار مالي را سبكتر كند. با طلبكار خود تماس بگيريد و وضعيت ماليتان را صادقانه توضيح دهيد. برخي بانكها ممكن است نرخ سود را كاهش دهند يا برنامه بازپرداخت جديدي پيشنهاد كنند. براي مثال، ميتوانيد درخواست كنيد كه اقساط ماهانه كاهش يابد يا دوره بازپرداخت طولانيتر شود تا فشار كمتري به بودجهتان وارد شود. قبل از مذاكره، اطلاعات كاملي از بدهي خود و پيشنهاد مشخصي آماده كنيد. نشان دادن حسن نيت و تعهد به پرداخت، احتمال موفقيت مذاكره را افزايش ميدهد. اين روش بهويژه براي افرادي كه بهطور موقت با مشكلات مالي مواجه شدهاند، بسيار كاربردي است.
ايجاد صندوق اضطراري
يكي از دلايل اصلي افزايش بدهي، نداشتن پسانداز براي مواقع اضطراري است. وقتي هزينههاي غيرمنتظره مانند تعمير خودرو يا هزينههاي پزشكي پيش ميآيند، افراد مجبور به گرفتن وام جديد يا استفاده از كارت اعتباري ميشوند. براي جلوگيري از اين چرخه، ايجاد يك صندوق اضطراري ضروري است. هدف اين است كه حداقل معادل ۳ تا ۶ ماه هزينههاي زندگي را پسانداز كنيد. با مبالغ كوچك شروع كنيد، مثلاً ماهيانه ۵ درصد از درآمدتان را كنار بگذاريد. اين صندوق به شما كمك ميكند تا بدون نياز به بدهي جديد، با چالشهاي مالي مقابله كنيد. داشتن اين پسانداز نهتنها استرس مالي را كاهش ميدهد، بلكه مانع از انباشته شدن بدهيهاي جديد ميشود.
كاهش هزينههاي غيرضروري
براي مديريت بهتر بدهي، بايد هزينههاي غيرضروري را شناسايي و حذف كنيد. ابتدا بودجه ماهانه خود را بررسي كنيد و مواردي مانند اشتراكهاي بلااستفاده، خوردن غذا در رستوران يا خريدهاي غيرضروري را كاهش دهيد. براي مثال، لغو اشتراك سرويسهاي پخش آنلاين يا كاهش تعداد دفعات خريد قهوه از كافيشاپ ميتواند مبالغ قابلتوجهي آزاد كند. اين پول اضافي را به بازپرداخت بدهيها اختصاص دهيد. همچنين، ميتوانيد از روشهايي مانند خريد از فروشگاههاي ارزانتر يا استفاده از تخفيفها بهره ببريد. اين تغييرات كوچك در طولانيمدت تاثير بزرگي دارند و به شما كمك ميكنند تا سريعتر از بدهي خلاص شويد. عادت به زندگي سادهتر، كليد مديريت مالي موفق است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۶:۳۵ توسط:finance blog موضوع:
نظرات (0)

تله بدهي چيست؟
تله بدهي وضعيتي است كه در آن فرد به دليل بدهيهاي متعدد و سنگين، قادر به مديريت مالي خود نيست و نميتواند از چرخه بدهي خارج شود. اين وضعيت اغلب به دليل بدهيهاي با بهره بالا، مثل كارتهاي اعتباري، يا گرفتن وامهاي جديد براي پرداخت بدهيهاي قبلي ايجاد ميشود. در تله بدهي، بخش زيادي از درآمد صرف پرداخت بهره ميشود و پول كمي براي نيازهاي ضروري يا پسانداز باقي ميماند. اين موضوع ميتواند به استرس مالي و رواني شديد منجر شود. براي خروج از اين تله، بايد ابتدا تمام بدهيهاي خود را فهرست كنيد و درك روشني از وضعيت ماليتان داشته باشيد. سپس، با برنامهريزي دقيق و اولويتبندي پرداختها، ميتوانيد بهتدريج از اين چرخه خارج شويد. آگاهي و اقدام بهموقع، كليد رهايي از تله بدهي است.
اولويتبندي پرداخت بدهيها
براي خروج از تله بدهي، ابتدا بايد بدهيهاي خود را بر اساس نرخ بهره و مبلغ اقساط اولويتبندي كنيد. روش «بهمن بدهي» پيشنهاد ميكند كه بدهيهاي با بهره بالا را ابتدا تسويه كنيد، زيرا اينها هزينه بيشتري ايجاد ميكنند. روش ديگر، «گلوله برفي بدهي»، بر پرداخت بدهيهاي كوچكتر تمركز دارد تا با تسويه آنها انگيزه بيشتري پيدا كنيد. هر روشي را كه انتخاب كنيد، مهم است كه پرداختهاي خود را منظم كنيد و از حداقل پرداختهاي كارت اعتباري اجتناب كنيد، زيرا اين كار فقط بهره را افزايش ميدهد. بودجهبندي دقيق و كاهش هزينههاي غيرضروري ميتواند پول بيشتري براي بازپرداخت آزاد كند. همچنين، از گرفتن بدهيهاي جديد خودداري كنيد تا فشار مالي كاهش يابد. با تمركز بر يك بدهي در هر زمان، ميتوانيد بهتدريج كنترل مالي خود را بازيابيد.
مذاكره با طلبكاران
مذاكره با طلبكاران ميتواند راهي مؤثر براي كاهش فشار بدهي باشد. بسياري از بانكها يا مؤسسات مالي حاضرند شرايط بازپرداخت را تعديل كنند، بهويژه اگر نشان دهيد كه قصد پرداخت داريد. براي مثال، ميتوانيد درخواست كاهش نرخ بهره، تمديد دوره بازپرداخت، يا حتي بخشودگي بخشي از بدهي را داشته باشيد. براي مذاكره موفق، ابتدا وضعيت مالي خود را شفاف توضيح دهيد و برنامه بازپرداخت مشخصي پيشنهاد كنيد. بهتر است اين مذاكرات را بهصورت كتبي يا با حضور مشاور مالي انجام دهيد تا توافقات ثبت شوند. اگر طلبكار پيشنهاد شما را نپذيرفت، نااميد نشويد؛ گاهي چندين بار تماس يا ارائه اسناد بيشتر ميتواند نتيجهبخش باشد. مذاكره موفق ميتواند اقساط را مقرونبهصرفهتر كند و به شما كمك كند تا سريعتر از تله بدهي خارج شويد.
استفاده از مشاوره مالي
مشاوره مالي ميتواند به شما كمك كند تا برنامهاي مؤثر براي خروج از تله بدهي طراحي كنيد. مشاوران مالي متخصص ميتوانند وضعيت مالي شما را تحليل كنند، بدهيهايتان را اولويتبندي كنند و راهكارهاي عملي پيشنهاد دهند. براي مثال، آنها ممكن است روشهاي بازپرداخت بدهي، بودجهبندي، يا حتي ادغام بدهيها را توصيه كنند. ادغام بدهيها به اين معناست كه تمام بدهيهاي خود را با يك وام با بهره پايينتر تركيب كنيد تا مديريت آنها سادهتر شود. مشاوران همچنين ميتوانند شما را به منابع كمكي مثل برنامههاي دولتي يا سازمانهاي غيرانتفاعي معرفي كنند. انتخاب يك مشاور معتبر و داراي مجوز بسيار مهم است تا از توصيههاي غيرحرفهاي در امان باشيد. مشاوره مالي به شما ديدگاه جديدي ميدهد و ميتواند انگيزه لازم براي ادامه مسير را فراهم كند.
تغيير عادات مالي براي پيشگيري
براي خروج دائمي از تله بدهي، بايد عادات مالي خود را تغيير دهيد و از بازگشت به اين وضعيت جلوگيري كنيد. ابتدا، بودجهبندي دقيق را به بخشي از زندگي روزمره خود تبديل كنيد تا هزينههايتان از درآمدتان پيشي نگيرد. از خريدهاي غيرضروري، بهويژه با كارت اعتباري، خودداري كنيد و هميشه مقداري پسانداز براي مواقع اضطراري كنار بگذاريد. ايجاد يك صندوق اضطراري با حداقل سه تا شش ماه هزينههاي زندگي ميتواند از نياز به وامهاي جديد جلوگيري كند. همچنين، آموزش مالي خود را افزايش دهيد؛ كتابها يا دورههاي آموزش مديريت مالي ميتوانند به شما كمك كنند تا تصميمات بهتري بگيريد. در نهايت، اهداف مالي بلندمدت مثل پسانداز براي بازنشستگي يا خريد خانه را تعيين كنيد تا انگيزهاي براي حفظ نظم مالي داشته باشيد. تغيير عادات، كليد موفقيت مالي پايدار است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۴:۳۳ توسط:finance blog موضوع:
نظرات (0)

وام فوري چيست و چه ويژگيهايي دارد؟
وام فوري نوعي وام است كه به سرعت، معمولاً ظرف چند ساعت يا چند روز، در اختيار متقاضي قرار ميگيرد. اين وامها براي موقعيتهاي اضطراري مثل هزينههاي پزشكي يا تعميرات غيرمنتظره طراحي شدهاند. ويژگي اصلي وام فوري، فرآيند ساده و سريع آن است كه معمولاً نياز به مدارك كمتري نسبت به وامهاي سنتي دارد. با اين حال، اين وامها اغلب با نرخ بهره بالاتري همراه هستند، زيرا بانك يا مؤسسه مالي ريسك بيشتري را متحمل ميشود. براي دريافت وام فوري، معمولاً بايد درآمد ثابت و امتياز اعتباري قابل قبولي داشته باشيد. اين وامها ميتوانند كمك بزرگي در مواقع نياز باشند، اما بايد با دقت از آنها استفاده كنيد تا در دام بدهيهاي سنگين نيفتيد. بررسي شرايط وام و توانايي بازپرداخت قبل از درخواست ضروري است.
مدارك مورد نياز براي دريافت وام فوري
براي دريافت وام فوري، معمولاً بايد مداركي مانند كارت ملي، شناسنامه، و گواهي درآمد ارائه دهيد. برخي مؤسسات ممكن است مدارك اضافي مانند قبض آب و برق يا قرارداد اجاره براي تأييد آدرس بخواهند. اگر كارمند هستيد، فيش حقوقي يا گواهي اشتغال الزامي است، و براي افراد خوداشتغال، اسناد كسبوكار يا اظهارنامه مالياتي مورد نياز است. در برخي موارد، داشتن ضامن يا وثيقه ميتواند شانس دريافت وام را افزايش دهد. فرآيند بررسي مدارك در وامهاي فوري معمولاً سريع است، اما هرگونه نقص در مدارك ميتواند باعث تأخير يا رد درخواست شود. براي تسريع در فرآيند، بهتر است مدارك را از قبل آماده كنيد و مطمئن شويد كه كامل و بهروز هستند. اين آمادگي ميتواند به شما كمك كند تا وام را در كوتاهترين زمان ممكن دريافت كنيد.
شرايط اعتباري براي وام فوري
امتياز اعتباري نقش مهمي در دريافت وام فوري دارد، زيرا بانكها از آن براي ارزيابي ريسك وامگيرنده استفاده ميكنند. اگر امتياز اعتباري شما بالا باشد، احتمال تأييد وام و دريافت نرخ بهره پايينتر بيشتر است. اما برخي مؤسسات وام فوري به افراد با امتياز اعتباري پايينتر نيز ارائه ميدهند، البته با شرايط سختتر و بهره بالاتر. براي بهبود شانس دريافت وام، بهتر است بدهيهاي معوقه را تسويه كنيد و پرداختهاي قبلي را بهموقع انجام داده باشيد. همچنين، نسبت بدهي به درآمد (DTI) شما بررسي ميشود؛ اين نسبت نشان ميدهد كه چه بخشي از درآمدتان صرف بازپرداخت بدهيها ميشود. اگر اين نسبت بالا باشد، ممكن است وام رد شود. بررسي گزارش اعتباري قبل از درخواست وام ميتواند به شما كمك كند تا مشكلات احتمالي را برطرف كنيد.
محدوديتها و خطرات وام فوري
وامهاي فوري اگرچه سريع و كاربردي هستند، اما محدوديتها و خطراتي نيز دارند. نرخ بهره بالا يكي از بزرگترين معايب اين وامهاست كه ميتواند هزينه كلي وام را به شدت افزايش دهد. همچنين، مبلغ وام فوري معمولاً محدود است و براي نيازهاي بزرگ مثل خريد خانه مناسب نيست. اگر اقساط را بهموقع پرداخت نكنيد، جريمههاي سنگين و كاهش امتياز اعتباري در انتظار شماست. علاوه بر اين، برخي مؤسسات غيرمعتبر ممكن است شرايط غيرمنصفانهاي تحميل كنند يا هزينههاي پنهان داشته باشند. براي كاهش اين خطرات، هميشه قرارداد وام را بهدقت بخوانيد و از اعتبار مؤسسه وامدهنده مطمئن شويد. برنامهريزي براي بازپرداخت سريع وام ميتواند از مشكلات مالي آينده جلوگيري كند.
چگونه براي وام فوري اقدام كنيم؟
براي دريافت وام فوري، ابتدا بايد نياز مالي خود را مشخص كنيد و مبلغ مورد نياز را برآورد كنيد. سپس، مؤسسات مالي يا بانكهايي كه وام فوري ارائه ميدهند را شناسايي كنيد و شرايط آنها را مقايسه كنيد. بررسي نرخ بهره، مدت بازپرداخت، و هزينههاي اضافي مثل كارمزد بسيار مهم است. پس از انتخاب مؤسسه، مدارك مورد نياز را آماده كنيد و فرم درخواست را بهصورت آنلاين يا حضوري تكميل كنيد. بسياري از مؤسسات امكان درخواست آنلاين را فراهم كردهاند كه فرآيند را سريعتر ميكند. پس از ارسال درخواست، معمولاً ظرف چند ساعت يا چند روز پاسخ دريافت خواهيد كرد. براي افزايش شانس موفقيت، از ارائه اطلاعات نادرست خودداري كنيد و مطمئن شويد كه توانايي بازپرداخت اقساط را داريد. برنامهريزي دقيق قبل از درخواست ميتواند از مشكلات بعدي جلوگيري كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۴:۰۱ توسط:finance blog موضوع:
نظرات (0)

تأثير بدهي بر سلامت مالي
بدهي ميتواند تأثير عميقي بر سلامت مالي شما داشته باشد، بهويژه اگر بهدرستي مديريت نشود. بدهيهاي سنگين با نرخ بهره بالا، مانند بدهي كارت اعتباري، ميتوانند بخش زيادي از درآمد ماهانه شما را به خود اختصاص دهند و مانع پسانداز يا سرمايهگذاري شوند. اين موضوع ميتواند شما را از رسيدن به اهداف مالي بلندمدت، مثل خريد خانه يا پسانداز براي بازنشستگي، بازدارد. از سوي ديگر، بدهي خوب، مانند وام مسكن، اگر بهدرستي مديريت شود، ميتواند به ساخت داراييهاي ارزشمند كمك كند. با اين حال، حتي بدهي خوب هم نيازمند برنامهريزي است تا از فشار مالي جلوگيري شود. براي حفظ سلامت مالي، بهتر است بدهيها را به حداقل برسانيد، اقساط را بهموقع پرداخت كنيد و هميشه بودجهاي براي هزينههاي غيرمنتظره كنار بگذاريد. مديريت بدهي به شما كمك ميكند تا كنترل زندگي مالي خود را در دست بگيريد.
تأثير رواني بدهي
بدهي ميتواند فشار رواني زيادي به افراد وارد كند و بر سلامت روان تأثير بگذارد. نگراني مداوم در مورد پرداخت اقساط يا ترس از عدم توانايي بازپرداخت ميتواند به استرس، اضطراب، يا حتي افسردگي منجر شود. اين فشار رواني ممكن است روابط خانوادگي يا شخصي را نيز تحت تأثير قرار دهد، زيرا بحثهاي مالي اغلب به تنش منجر ميشوند. براي مثال، بدهيهاي سنگين ممكن است باعث شود فرد احساس ناتواني يا شرمندگي كند، بهويژه اگر نتواند به تعهدات خود عمل كند. براي كاهش اين تأثيرات، مهم است كه با بدهيها بهصورت شفاف برخورد كنيد، برنامه بازپرداخت مشخصي داشته باشيد و در صورت نياز از مشاوران مالي يا روانشناسان كمك بگيريد. مديريت استرس ناشي از بدهي ميتواند به بهبود كيفيت زندگي شما كمك كند.
بدهي و امتياز اعتباري
امتياز اعتباري يكي از مهمترين عوامل در زندگي مالي است و بدهي تأثير مستقيمي بر آن دارد. پرداخت بهموقع اقساط بدهيهاي خوب، مانند وام مسكن، ميتواند امتياز اعتباري شما را تقويت كند و شانس دريافت وامهاي آينده را افزايش دهد. اما تأخير در پرداخت يا بدهيهاي معوقه، بهويژه بدهيهاي بد مثل كارت اعتباري، ميتواند امتياز اعتباري را به شدت كاهش دهد. امتياز پايينتر به معناي شرايط سختتر براي دريافت وام، نرخ بهره بالاتر، يا حتي رد درخواست وام است. براي حفظ امتياز اعتباري خوب، هميشه اقساط را بهموقع پرداخت كنيد و از گرفتن بدهيهاي غيرضروري خودداري كنيد. بررسي منظم گزارش اعتباري نيز ميتواند به شما كمك كند تا هرگونه خطا يا مشكل را بهموقع برطرف كنيد و از تأثيرات منفي بر امتياز خود جلوگيري كنيد.
بدهي و توانايي پسانداز
بدهيهاي سنگين ميتوانند توانايي شما براي پسانداز را به شدت محدود كنند. وقتي بخش زيادي از درآمد ماهانه صرف پرداخت اقساط ميشود، پول كمي براي پسانداز يا سرمايهگذاري باقي ميماند. اين موضوع ميتواند شما را در برابر مخارج غيرمنتظره، مانند تعميرات خانه يا هزينههاي پزشكي، آسيبپذير كند. براي مثال، اگر تمام درآمدتان صرف بدهيهاي كارت اعتباري شود، ممكن است نتوانيد براي بازنشستگي يا تحصيل فرزندانتان پسانداز كنيد. براي مقابله با اين مشكل، بهتر است ابتدا بدهيهاي با بهره بالا را تسويه كنيد و بودجهاي براي پسانداز كنار بگذاريد، حتي اگر مبلغ كمي باشد. ايجاد يك صندوق اضطراري ميتواند به شما كمك كند تا در مواقع بحران مالي، به بدهيهاي جديد وابسته نشويد. مديريت بدهي و پسانداز بهصورت همزمان، كليد موفقيت مالي است.
بدهي و روابط شخصي
بدهي ميتواند بر روابط شخصي، بهويژه روابط خانوادگي يا زناشويي، تأثير منفي بگذارد. اختلاف نظر در مورد مديريت بدهي يا فشار مالي ناشي از اقساط ميتواند به مشاجره و تنش منجر شود. براي مثال، اگر يكي از زوجين بدهيهاي پنهاني داشته باشد، اعتماد بين آنها ممكن است خدشهدار شود. همچنين، ضامن شدن براي دوستان يا اقوام ميتواند روابط را در صورت عدم بازپرداخت به خطر بيندازد. براي جلوگيري از اين مشكلات، مهم است كه در مورد مسائل مالي با شريك زندگي يا نزديكان خود شفاف باشيد و برنامهريزي مالي مشتركي داشته باشيد. اگر بدهيهاي مشترك داريد، با هم براي تسويه آنها برنامهريزي كنيد و از تصميمگيريهاي مالي يكطرفه خودداري كنيد. ارتباط باز و صادقانه ميتواند از تأثير منفي بدهي بر روابط جلوگيري كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۳:۳۳ توسط:finance blog موضوع:
نظرات (0)

ضامن كيست و چه وظيفهاي دارد؟
ضامن شخصي است كه در قرارداد وام تعهد ميدهد در صورتي كه وامگيرنده نتواند اقساط را پرداخت كند، مسئوليت بازپرداخت بدهي را بر عهده بگيرد. اين فرد معمولاً بايد از نظر مالي قابل اعتماد باشد و مداركي مانند فيش حقوقي يا سند ملكي ارائه دهد. ضامن به بانك اطمينان ميدهد كه وام بازپرداخت خواهد شد، بهويژه در مواردي كه وامگيرنده سابقه اعتباري ضعيفي دارد. نقش ضامن در كاهش ريسك بانك بسيار مهم است، زيرا بانك ميتواند در صورت عدم پرداخت، از ضامن مطالبه كند. با اين حال، ضامن نيز بايد از خطرات اين تعهد آگاه باشد، زيرا در صورت تخلف وامگيرنده، ممكن است داراييهاي او در معرض خطر قرار گيرد. بنابراين، ضامن بايد قبل از پذيرش اين نقش، وضعيت مالي وامگيرنده را بهدقت بررسي كند تا از توانايي بازپرداخت او مطمئن شود.
شرايط لازم براي ضامن شدن
براي ضامن شدن، فرد بايد شرايط خاصي را كه توسط بانك يا مؤسسه مالي تعيين شده، برآورده كند. معمولاً ضامن بايد درآمد ثابت و قابلاثباتي داشته باشد، مانند حقوق ماهانه يا كسبوكار معتبر. بانكها اغلب مداركي مانند فيش حقوقي، گواهي اشتغال، يا اسناد ملكي را از ضامن درخواست ميكنند. همچنين، ضامن نبايد خود بدهيهاي معوقه يا مشكلات اعتباري داشته باشد، زيرا اين موضوع ميتواند صلاحيت او را زير سؤال ببرد. سن ضامن نيز گاهي مورد توجه است و معمولاً بايد بين ۱۸ تا ۶۵ سال باشد. علاوه بر اين، ضامن بايد از نظر قانوني توانايي امضاي قرارداد را داشته باشد. پذيرش نقش ضامن نيازمند آگاهي كامل از تعهدات مالي و قانوني است، زيرا هرگونه كوتاهي وامگيرنده مستقيماً بر ضامن تأثير ميگذارد.
مسئوليتهاي قانوني ضامن
ضامن با امضاي قرارداد وام، بهصورت قانوني متعهد ميشود كه در صورت عدم پرداخت اقساط توسط وامگيرنده، بدهي را تسويه كند. اين تعهد ممكن است شامل پرداخت اصل وام، بهره، و حتي جريمههاي تأخير باشد. در برخي موارد، بانك ميتواند مستقيماً از حساب ضامن برداشت كند يا داراييهاي او را توقيف كند. ضامن همچنين ممكن است در صورت عدم پرداخت، با كاهش امتياز اعتباري خود مواجه شود كه بر توانايي او براي دريافت وام در آينده تأثير ميگذارد. به همين دليل، ضامن بايد پيش از امضاي قرارداد، شرايط وام و توانايي مالي وامگيرنده را بهدقت بررسي كند. مشاوره با وكيل يا مشاور مالي ميتواند به ضامن كمك كند تا از عواقب قانوني اين تعهد آگاه شود و تصميم آگاهانهاي بگيرد.
مزايا و معايب ضامن شدن
ضامن شدن ميتواند به وامگيرنده كمك كند تا وام مورد نياز خود را دريافت كند، كه اين موضوع ميتواند روابط شخصي يا خانوادگي را تقويت كند. همچنين، اگر وامگيرنده بهموقع اقساط را پرداخت كند، ضامن هيچ مسئوليت مالي نخواهد داشت و اين نقش صرفاً يك حمايت معنوي است. اما معايب آن قابل توجه است؛ اگر وامگيرنده نتواند بدهي را پرداخت كند، ضامن بايد كل مبلغ را تسويه كند كه ميتواند فشار مالي سنگيني ايجاد كند. اين موضوع ممكن است به از دست رفتن پسانداز، دارايي، يا حتي روابط شخصي منجر شود. علاوه بر اين، ضامن شدن ميتواند بر ظرفيت اعتباري فرد تأثير بگذارد و توانايي او براي دريافت وامهاي شخصي را محدود كند. بنابراين، ضامن شدن بايد با احتياط و بررسي كامل انجام شود.
چگونه يك ضامن مناسب انتخاب كنيم؟
انتخاب ضامن مناسب براي دريافت وام نيازمند دقت و برنامهريزي است. ضامن بايد فردي باشد كه از نظر مالي پايدار و قابل اعتماد باشد و بتواند تعهدات احتمالي را بر عهده بگيرد. بهتر است ضامن از نزديكان يا دوستان مورد اعتماد باشد، اما بايد اطمينان حاصل كنيد كه او از خطرات اين نقش آگاه است. پيش از انتخاب، با ضامن در مورد شرايط وام، مبلغ اقساط، و توانايي بازپرداخت خود صحبت كنيد تا ابهامي باقي نماند. همچنين، ارائه اطلاعات شفاف در مورد هدف وام و برنامه بازپرداخت به ضامن كمك ميكند تا تصميم آگاهانهاي بگيرد. اگر ضامن شرايط بانك را برآورده نكند، ممكن است درخواست وام رد شود، بنابراين مطمئن شويد كه مدارك و شرايط او با الزامات بانك همخواني دارد. ارتباط صادقانه و شفاف با ضامن، كليد موفقيت در اين فرآيند است.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۳:۰۵ توسط:finance blog موضوع:
نظرات (0)

تعريف بدهي خوب و بدهي بد
بدهي خوب به نوعي از بدهي گفته ميشود كه براي سرمايهگذاري در آينده مالي شما استفاده ميشود، مانند وام مسكن براي خريد خانه يا وام تحصيلي براي كسب مهارتهاي جديد. اين نوع بدهيها معمولاً نرخ بهره پاييني دارند و ميتوانند ارزش دارايي شما را افزايش دهند يا درآمد آيندهتان را بهبود ببخشند. در مقابل، بدهي بد شامل بدهيهايي است كه براي خريد كالاها يا خدماتي با ارزش كوتاهمدت، مثل خريد لباسهاي گرانقيمت يا تعطيلات لوكس با كارت اعتباري، صرف ميشود. اين بدهيها اغلب نرخ بهره بالايي دارند و ارزش مالي بلندمدتي ايجاد نميكنند. شناخت تفاوت اين دو نوع بدهي به شما كمك ميكند تا تصميمات مالي هوشمندانهتري بگيريد. براي مثال، گرفتن وام براي خريد خانهاي كه ارزش آن در طول زمان افزايش مييابد، ميتواند يك بدهي خوب باشد، اما استفاده از كارت اعتباري براي خريد وسايلي كه به سرعت ارزش خود را از دست ميدهند، بدهي بد محسوب ميشود. در نهايت، هدف اين است كه بدهي خوب را به حداقل برسانيد و از بدهي بد كاملاً دوري كنيد.
چرا بدهي خوب ميتواند مفيد باشد؟
بدهي خوب ميتواند بهعنوان يك ابزار مالي براي رسيدن به اهداف بلندمدت عمل كند. مثلاً وام مسكن به شما امكان ميدهد خانهاي بخريد كه شايد سالها طول بكشد تا با پسانداز نقدي بتوانيد آن را تهيه كنيد. اين نوع بدهي معمولاً با نرخ بهره پايين و بازپرداخت بلندمدت همراه است كه فشار مالي كمتري ايجاد ميكند. همچنين، داراييهايي مثل خانه اغلب با گذشت زمان ارزش بيشتري پيدا ميكنند و ميتوانند بهعنوان سرمايهگذاري عمل كنند. وامهاي تحصيلي نيز در اين دسته قرار ميگيرند، زيرا آموزش ميتواند منجر به شغل بهتر و درآمد بالاتر شود. با اين حال، حتي بدهي خوب هم بايد با دقت مديريت شود؛ مثلاً بايد مطمئن شويد كه اقساط وام با درآمد شما همخواني دارد. استفاده هوشمندانه از بدهي خوب ميتواند به شما كمك كند تا پايههاي مالي محكمي براي آينده بسازيد.
خطرات بدهي بد چيست؟
بدهي بد معمولاً به دليل تصميمات مالي نادرست يا خريدهاي غيرضروري ايجاد ميشود و ميتواند به مشكلات مالي جدي منجر شود. براي مثال، استفاده از كارت اعتباري براي خريد لوازمي كه نيازي به آنها نداريد، بهخصوص با نرخ بهره بالا، ميتواند شما را در چرخهاي از بدهيهاي مداوم گرفتار كند. اين نوع بدهيها اغلب ارزش مالي ايجاد نميكنند و بازپرداخت آنها به دليل بهره بالا دشوار است. عدم پرداخت بهموقع اقساط ميتواند به كاهش امتياز اعتباري شما منجر شود كه دريافت وامهاي آينده را سختتر ميكند. همچنين، بدهي بد ميتواند استرس رواني زيادي ايجاد كند و مانع پسانداز براي اهداف مهم مثل بازنشستگي شود. براي اجتناب از اين خطرات، بهتر است پيش از خريد، بودجهبندي كنيد و از خريدهاي غيرضروري با وام يا كارت اعتباري پرهيز كنيد.
چگونه بين بدهي خوب و بد تمايز قائل شويم؟
براي تشخيص بدهي خوب از بدهي بد، بايد هدف و نتيجه مالي بدهي را بررسي كنيد. بدهي خوب معمولاً به دارايي يا فرصتي منجر ميشود كه ارزش آن در طول زمان افزايش مييابد، مثل خريد خانه يا سرمايهگذاري در آموزش. در مقابل، بدهي بد صرف خريدهايي ميشود كه ارزش خود را به سرعت از دست ميدهند، مانند لوازم الكترونيكي غيرضروري. يك راه ساده براي تمايز اين است كه بپرسيد: «آيا اين بدهي به بهبود وضعيت مالي من در آينده كمك ميكند؟» همچنين، نرخ بهره و شرايط بازپرداخت را بررسي كنيد؛ بدهي خوب معمولاً شرايط بهتري دارد. براي مثال، وام با بهره ۵ درصد براي خريد خانه بهتر از كارت اعتباري با بهره ۲۰ درصد براي خريد مبلمان است. اين ارزيابي به شما كمك ميكند تا از بدهيهايي كه بار مالي غيرضروري ايجاد ميكنند، دوري كنيد.
راههاي مديريت بدهي خوب و بد
مديريت بدهي، چه خوب و چه بد، نيازمند برنامهريزي دقيق است. ابتدا، تمام بدهيهاي خود را فهرست كنيد و آنها را بر اساس نرخ بهره و مبلغ اقساط اولويتبندي كنيد. براي بدهي بد، سعي كنيد ابتدا بدهيهايي با بهره بالا را تسويه كنيد، زيرا اينها هزينه بيشتري به شما تحميل ميكنند. براي بدهي خوب، مطمئن شويد كه اقساط با بودجه ماهانه شما همخواني دارد. بودجهبندي دقيق و كاهش هزينههاي غيرضروري ميتواند به شما كمك كند تا پول بيشتري براي بازپرداخت بدهيها كنار بگذاريد. همچنين، از گرفتن بدهيهاي جديد، بهويژه بدهي بد، خودداري كنيد تا فشار مالي كاهش يابد. اگر بدهيهاي شما سنگين است، با يك مشاور مالي مشورت كنيد تا برنامهاي براي تسويه سريعتر آنها طراحي كنيد. مديريت هوشمندانه بدهي به شما آرامش مالي ميدهد و از گرفتار شدن در مشكلات مالي جلوگيري ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۴ خرداد ۱۴۰۴ساعت:
۱۱:۴۲:۳۱ توسط:finance blog موضوع:
نظرات (0)

ارزيابي نيازهاي كسبوكار
قبل از درخواست وام براي كسبوكار كوچك، بايد نيازهاي مالي خود را دقيقاً مشخص كنيد. آيا وام براي خريد تجهيزات، افزايش موجودي يا گسترش بازار است؟ محاسبه دقيق مبلغ موردنياز و پيشبيني بازپرداخت بر اساس درآمد كسبوكار ضروري است. براي مثال، اگر براي خريد دستگاه نياز به ۱۰۰ ميليون تومان داريد، بايد مطمئن شويد كه درآمد اضافي حاصل از آن، اقساط را پوشش ميدهد. تهيه طرح تجاري قوي كه هدف وام را توضيح دهد، شانس تأييد را افزايش ميدهد. در نهايت، ارزيابي دقيق از بدهي غيرضروري جلوگيري ميكند.
انتخاب نوع وام مناسب
وامهاي كسبوكار انواع مختلفي دارند، مثل وامهاي سرمايه در گردش، وام تجهيزات يا وام توسعه. هر نوع وام براي هدفي خاص طراحي شده است. براي مثال، وام سرمايه در گردش براي پوشش هزينههاي روزمره مثل حقوق كاركنان مناسب است. بايد نرخ بهره، مدت بازپرداخت و شرايط وثيقه را مقايسه كنيد. برخي بانكها طرحهاي ويژهاي براي استارتاپها يا صنايع خاص ارائه ميدهند. مشاوره با كارشناسان مالي يا كارگزاران وام ميتواند به انتخاب بهترين گزينه كمك كند. در نهايت، وام مناسب رشد كسبوكار را تسريع ميكند.
آمادهسازي مدارك و طرح تجاري
دريافت وام كسبوكار نيازمند ارائه مداركي مثل صورتهاي مالي، طرح تجاري و اسناد هويتي است. طرح تجاري بايد شامل جزئيات كسبوكار، پيشبيني درآمد و نحوه استفاده از وام باشد. بانكها اين مدارك را براي ارزيابي ريسك بررسي ميكنند. داشتن سوابق مالي منظم و شفاف، شانس تأييد را افزايش ميدهد. اگر كسبوكار جديدي داريد، ارائه پيشبينيهاي واقعي و منطقي ضروري است. آمادهسازي اين مدارك ممكن است زمانبر باشد، اما ارزشش را دارد. در نهايت، مدارك كامل فرآيند دريافت وام را تسريع ميكند.
مديريت بازپرداخت وام
مديريت بازپرداخت وام براي جلوگيري از فشار مالي حياتي است. بايد بودجهاي تنظيم كنيد كه اقساط وام را پوشش دهد، بدون اينكه عمليات كسبوكار مختل شود. براي مثال، تخصيص درصدي از درآمد ماهانه به اقساط ميتواند موثر باشد. اگر كسبوكارتان درآمد فصلي دارد، وامي با دوره تنفس انتخاب كنيد. بررسي منظم جريان نقدي و تنظيم پرداختها بر اساس آن نيز مفيد است. در صورت مشكل، مذاكره با بانك براي بازپرداخت اقساطي يا تمديد دوره ميتواند كمك كند. در نهايت، مديريت صحيح بازپرداخت، سلامت مالي كسبوكار را حفظ ميكند.
خطرات وام بيش از حد
گرفتن وام بيش از نياز ميتواند كسبوكار شما را به خطر بيندازد. اقساط سنگين ممكن است جريان نقدي را مختل كند و سودآوري را كاهش دهد. همچنين، عدم بازپرداخت ميتواند منجر به از دست دادن وثيقه يا كاهش اعتبار كسبوكار شود. براي جلوگيري از اين مشكل، فقط مبلغ موردنياز را درخواست كنيد و از هزينههاي غيرضروري اجتناب كنيد. پيشبيني دقيق درآمد و هزينهها قبل از درخواست وام ضروري است. مشاوره با حسابدار يا مشاور مالي نيز ميتواند ريسك را كاهش دهد. در نهايت، وام متناسب با ظرفيت، رشد پايدار را تضمين ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۲:۴۵ توسط:finance blog موضوع:
نظرات (0)

تنظيم بودجه براي استفاده
براي استفاده درست از كارت اعتباري، بايد بودجه مشخصي براي آن تعيين كنيد. اين بودجه بايد بخشي از هزينههاي ماهانه شما مثل خريدهاي ضروري يا قبوض باشد. براي مثال، ميتوانيد كارت را فقط براي خريد مواد غذايي يا سوخت استفاده كنيد و از خريدهاي غيرضروري اجتناب كنيد. بررسي منظم صورتحساب به شما كمك ميكند تا از سقف بودجه خارج نشويد. همچنين، استفاده از اپليكيشنهاي مديريت مالي ميتواند هزينهها را رصد كند. اين روش از انباشت بدهي جلوگيري ميكند و كارت را به ابزاري مفيد تبديل ميكند. در نهايت، بودجهبندي مسئولانه كليد استفاده صحيح از كارت است.
پرداخت كامل صورتحساب
پرداخت كامل صورتحساب كارت اعتباري هر ماه بهترين راه براي جلوگيري از بهره و بدهي است. اگر نميتوانيد كل مبلغ را پرداخت كنيد، حداقل پرداخت حداقل را انجام دهيد، اما اين نبايد عادت شود. بهره كارتهاي اعتباري معمولاً بالاست و پرداخت ناقص ميتواند بدهي را سريعاً افزايش دهد. تنظيم يادآور براي تاريخ سررسيد يا استفاده از پرداخت خودكار، از تأخير جلوگيري ميكند. اين كار نهتنها از جريمه جلوگيري ميكند، بلكه نمره اعتباري شما را بهبود ميدهد. در نهايت، پرداخت كامل، سلامت مالي شما را حفظ ميكند.
استفاده محدود از سقف اعتبار
براي مديريت كارت اعتباري، بايد استفاده از سقف اعتبار را زير ۳۰ درصد نگه داريد. براي مثال، اگر سقف كارت شما ۱۰ ميليون تومان است، سعي كنيد موجودي آن از ۳ ميليون تومان بيشتر نشود. اين كار نشان ميدهد كه شما به اعتبار وابسته نيستيد و به بهبود نمره اعتباري كمك ميكند. اگر نياز به خريد بزرگي داريد، ابتدا بخشي از بدهي را تسويه كنيد. بررسي منظم صورتحساب به كنترل اين نسبت كمك ميكند. همچنين، درخواست افزايش سقف در صورت نياز ميتواند مفيد باشد. در نهايت، استفاده محدود از سقف، مديريت مالي را آسانتر ميكند.
بهرهگيري از پاداشها
بسياري از كارتهاي اعتباري پاداشهايي مثل بازگشت وجه، تخفيف يا امتياز سفر ارائه ميدهند. براي استفاده بهينه، كارتي انتخاب كنيد كه پاداشهايش با نيازهاي شما همخواني دارد، مثل تخفيف در خريد سوخت يا فروشگاههاي خاص. بايد شرايط استفاده از اين پاداشها را بررسي كنيد، زيرا ممكن است محدوديتهايي مثل حداقل خريد داشته باشند. استفاده استراتژيك از كارت براي خريدهاي روزمره ميتواند اين پاداشها را به حداكثر برساند. اما نبايد براي كسب پاداش بيش از حد خرج كنيد. در نهايت، پاداشها ميتوانند ارزش كارت را افزايش دهند.
اجتناب از برداشت نقدي
برداشت نقدي با كارت اعتباري معمولاً هزينههاي بالايي مثل كارمزد و بهره فوري دارد. برخلاف خريدها، برداشت نقدي دوره تنفس بدون بهره ندارد و ميتواند بدهي را سريعاً افزايش دهد. براي نيازهاي نقدي، بهتر است از پسانداز يا كارت نقدي استفاده كنيد. اگر مجبور به برداشت نقدي هستيد، مبلغ را به حداقل برسانيد و سريعاً بازپرداخت كنيد. بررسي شرايط كارت براي آگاهي از هزينههاي برداشت نقدي ضروري است. اين كار از هزينههاي غيرضروري جلوگيري ميكند. در نهايت، اجتناب از برداشت نقدي، مديريت كارت را سادهتر ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۲:۱۷ توسط:finance blog موضوع:
نظرات (0)
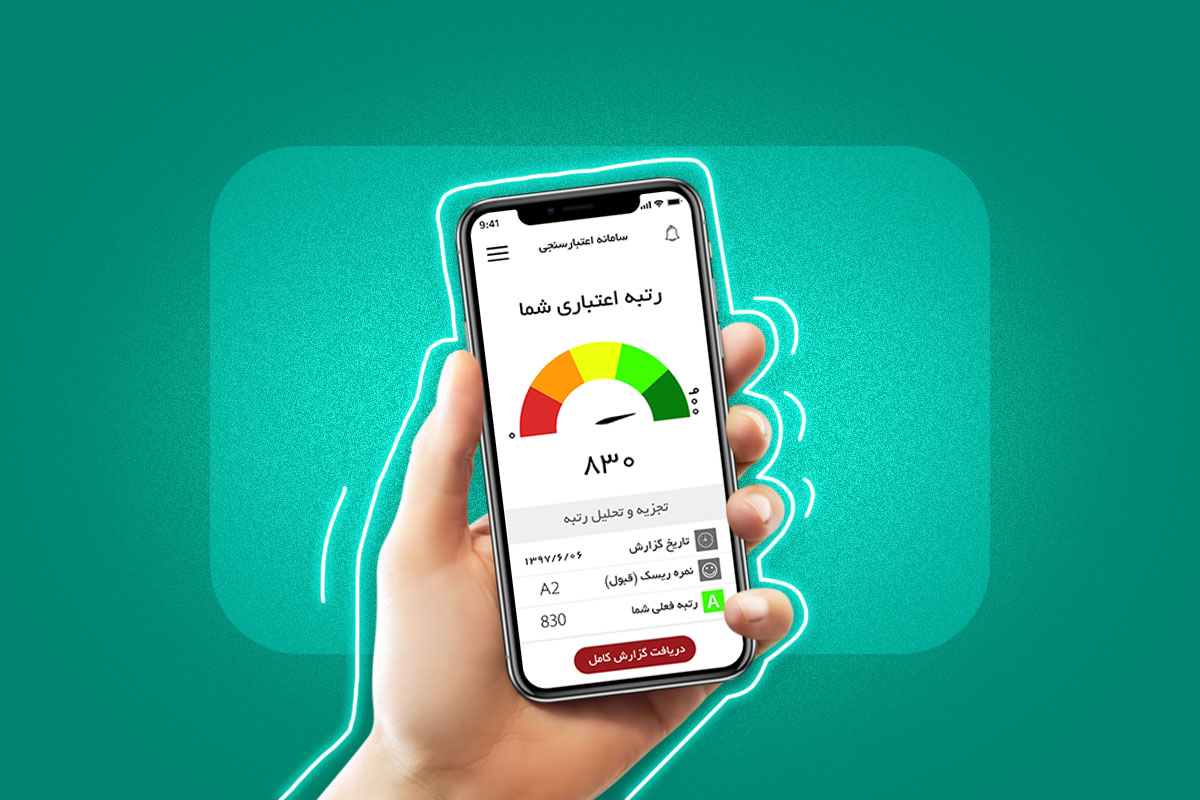
مفهوم اعتبارسنجي بانكي
اعتبارسنجي بانكي فرآيندي است كه بانكها براي ارزيابي ريسك مالي مشتريان انجام ميدهند. اين فرآيند شامل بررسي سابقه مالي، درآمد، بدهيها و رفتار پرداخت شما ميشود. هدف آن تعيين توانايي شما در بازپرداخت وام يا تعهدات مالي است. در ايران، مؤسسات اعتبارسنجي مثل "ايرانكيش" گزارشهايي ارائه ميدهند كه نمره اعتباري شما را نشان ميدهد. اين نمره بر اساس عواملي مثل پرداخت بهموقع اقساط يا بدهيهاي معوق محاسبه ميشود. نمره بالاتر شانس دريافت وام با شرايط بهتر را افزايش ميدهد. در نهايت، اعتبارسنجي به بانكها كمك ميكند تا تصميمات آگاهانه بگيرند.
عوامل مؤثر بر نمره اعتباري
نمره اعتباري شما تحت تأثير عواملي مثل سابقه پرداخت، ميزان بدهي، طول سابقه اعتباري و تعداد درخواستهاي اخير اعتبار است. پرداخت بهموقع صورتحسابها مهمترين عامل است و تأخير ميتواند نمره را كاهش دهد. همچنين، استفاده بيش از ۳۰ درصد سقف كارت اعتباري تأثير منفي دارد. داشتن انواع مختلف اعتبار (مثل وام و كارت اعتباري) ميتواند مثبت باشد، اما درخواستهاي متعدد وام در مدت كوتاه منفي است. بررسي منظم گزارش اعتباري براي شناسايي خطاها نيز ضروري است. در نهايت، مديريت اين عوامل نمره اعتباري شما را بهبود ميدهد.
اهميت اعتبارسنجي براي دريافت وام
نمره اعتباري بالا شانس دريافت وام با نرخ بهره پايينتر و شرايط بهتر را افزايش ميدهد. بانكها از اين نمره براي ارزيابي ريسك استفاده ميكنند. براي مثال، اگر نمره شما پايين باشد، ممكن است وام با نرخ بهره بالاتر يا نياز به ضامن دريافت كنيد. در مقابل، نمره بالا ميتواند فرآيند دريافت وام را سريعتر كند. براي بهبود شانس خود، بايد بدهيها را كاهش دهيد و پرداختها را بهموقع انجام دهيد. بررسي گزارش اعتباري قبل از درخواست وام نيز مفيد است. در نهايت، نمره خوب درهاي مالي زيادي را باز ميكند.
چگونه گزارش اعتباري را دريافت كنيم؟
در ايران، ميتوانيد گزارش اعتباري خود را از سامانههاي اعتبارسنجي مثل "ايرانكيش" يا بانك مركزي دريافت كنيد. اين گزارش شامل جزئيات بدهيها، پرداختها و نمره اعتباري شماست. براي دريافت، معمولاً بايد با مدارك شناسايي به وبسايت يا دفتر مربوطه مراجعه كنيد. بررسي اين گزارش به شما كمك ميكند تا خطاها يا بدهيهاي ثبتشده نادرست را شناسايي كنيد. اگر خطايي يافتيد، بايد با بانك يا موسسه مربوطه تماس بگيريد تا اصلاح شود. اين فرآيند ممكن است چند هفته طول بكشد. در نهايت، بررسي منظم گزارش اعتباري از مشكلات مالي جلوگيري ميكند.
تأثير اعتبارسنجي بر زندگي مالي
credits سنجي بانكي نهتنها بر دريافت وام، بلكه بر جنبههاي ديگر زندگي مالي مثل اجاره خانه يا دريافت كارت اعتباري تأثير دارد. براي مثال، برخي موجران در كشورهاي خارجي نمره اعتباري را بررسي ميكنند. نمره پايين ميتواند شانس شما را براي دريافت خدمات مالي كاهش دهد يا هزينهها را افزايش دهد. براي حفظ نمره خوب، بايد بدهيها را مديريت كنيد و از درخواستهاي غيرضروري اعتبار اجتناب كنيد. همچنين، داشتن بودجه منظم و پرداخت بهموقع صورتحسابها ضروري است. در نهايت، اعتبارسنجي قوي به بهبود كلي وضعيت مالي شما كمك ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۱:۴۷ توسط:finance blog موضوع:
نظرات (0)
نياز به وثيقه
وامهاي تضميني نيازمند ارائه وثيقه، مثل ملك، خودرو يا سپرده بانكي هستند، در حالي كه وامهاي بدون تضمين نيازي به وثيقه ندارند. وثيقه به بانك اطمينان ميدهد كه در صورت عدم بازپرداخت، ميتواند دارايي را تصاحب كند. اين موضوع باعث ميشود وامهاي تضميني نرخ بهره پايينتري داشته باشند. اما اگر وثيقه ارزشمند باشد، ريسك از دست دادن آن در صورت عدم پرداخت وجود دارد. وامهاي بدون تضمين معمولاً بر اساس اعتبار و درآمد شما ارائه ميشوند و فرآيند دريافتشان سادهتر است. براي انتخاب، بايد ارزش دارايي و توانايي بازپرداخت را در نظر بگيريد. در نهايت، وام تضميني براي مبالغ بالا مناسبتر است.
نرخ بهره و هزينهها
وامهاي تضميني معمولاً نرخ بهره پايينتري دارند، زيرا ريسك كمتري براي بانك دارند. براي مثال، وام مسكن يا خودرو نرخ بهره كمتري نسبت به وامهاي شخصي بدون تضمين دارد. اما وامهاي تضميني ممكن است هزينههاي جانبي مثل ارزيابي وثيقه يا بيمه داشته باشند. در مقابل، وامهاي بدون تضمين نرخ بهره بالاتري دارند، زيرا بانك ريسك بيشتري متحمل ميشود. براي انتخاب، بايد كل هزينه وام (بهره و هزينههاي جانبي) را مقايسه كنيد. ابزارهاي آنلاين محاسبه وام ميتوانند در اين مقايسه كمك كنند. در نهايت، وام با هزينه كلي كمتر، انتخاب بهتري است.
شرايط دريافت وام
دريافت وام تضميني معمولاً فرآيند پيچيدهتري دارد، زيرا بانك بايد ارزش وثيقه را ارزيابي كند. اين ممكن است شامل ارائه اسناد مالكيت يا كارشناسي دارايي باشد. در مقابل، وامهاي بدون تضمين فرآيند سريعتري دارند، اما نياز به نمره اعتباري بالا و درآمد ثابت دارند. اگر سابقه اعتباري ضعيفي داريد، دريافت وام بدون تضمين دشوارتر است. برخي بانكها براي وامهاي بدون تضمين سقف مبلغ پايينتري تعيين ميكنند. بررسي شرايط هر بانك قبل از درخواست ضروري است. در نهايت، انتخاب وام به شرايط مالي و نيازهاي شما بستگي دارد.
ريسكهاي مرتبط
وامهاي تضميني ريسك از دست دادن وثيقه را دارند. اگر نتوانيد اقساط را پرداخت كنيد، بانك ميتواند دارايي شما را مصادره كند، مثل خانه در وام مسكن. در مقابل، وامهاي بدون تضمين اين ريسك را ندارند، اما عدم پرداخت ميتواند نمره اعتباري شما را به شدت كاهش دهد و حتي منجر به اقدام قانوني شود. براي كاهش ريسك، بايد توانايي بازپرداخت را بهدقت ارزيابي كنيد. همچنين، گرفتن وام بيش از نياز ميتواند خطرناك باشد. در نهايت، آگاهي از اين ريسكها به انتخاب وام مناسب كمك ميكند.
كاربردهاي هر نوع وام
وامهاي تضميني معمولاً براي مبالغ بالا مثل خريد خانه يا خودرو مناسب هستند، زيرا نرخ بهره پايينتري دارند. وامهاي بدون تضمين براي نيازهاي كوتاهمدت مثل هزينههاي پزشكي يا تعميرات مناسبترند، زيرا نيازي به وثيقه ندارند و سريع دريافت ميشوند. براي مثال، وام شخصي بدون تضمين براي پوشش هزينههاي فوري ايدهآل است. انتخاب نوع وام بايد با توجه به هدف و توانايي مالي شما باشد. مقايسه گزينهها و مشاوره با كارشناسان مالي نيز مفيد است. در نهايت، انتخاب وام مناسب به هدف مالي شما بستگي دارد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۱:۱۶ توسط:finance blog موضوع:
نظرات (0)


