
بررسي نياز واقعي به وام
قبل از گرفتن وام دانشجويي، بايد دقيقاً مشخص كنيد كه آيا واقعاً به آن نياز داريد يا خير. هزينههاي تحصيل، مثل شهريه، كتابها و هزينههاي زندگي را محاسبه كنيد و ببينيد چه بخشي را ميتوانيد از منابع ديگر مثل پسانداز يا كمكهزينههاي تحصيلي پوشش دهيد. وام دانشجويي ميتواند بار مالي را كاهش دهد، اما بازپرداخت آن در آينده ممكن است چالشبرانگيز باشد. براي مثال، اگر بتوانيد با كار پارهوقت بخشي از هزينهها را تأمين كنيد، مبلغ وام كمتري نياز خواهيد داشت. همچنين، بررسي گزينههاي بورسيه يا كمكهزينههاي دولتي ميتواند وابستگي به وام را كاهش دهد. در نهايت، ارزيابي دقيق نيازها از بدهي غيرضروري جلوگيري ميكند.
نرخ بهره و شرايط بازپرداخت
وامهاي دانشجويي معمولاً نرخ بهره پايينتري نسبت به ساير وامها دارند، اما شرايط بازپرداخت متفاوت است. برخي وامها دوره تنفس دارند كه تا پايان تحصيل نيازي به پرداخت اقساط نيست. بايد نرخ بهره (ثابت يا متغير) و مدت بازپرداخت را بهدقت بررسي كنيد. براي مثال، وام با دوره بازپرداخت طولانيتر ممكن است اقساط كمتري داشته باشد، اما هزينه كل بهره را افزايش ميدهد. مقايسه پيشنهادات بانكها يا مؤسسات مالي به انتخاب بهترين گزينه كمك ميكند. همچنين، برخي وامها امكان بخشودگي در شرايط خاص را دارند. در نهايت، انتخاب وامي با شرايط مناسب، فشار مالي آينده را كاهش ميدهد.
خطرات بدهي بلندمدت
وام دانشجويي ميتواند به بدهي بلندمدت منجر شود كه تأثيرات منفي بر زندگي مالي شما دارد. اگر اقساط را بهموقع پرداخت نكنيد، جريمهها و بهرههاي اضافي بدهي را افزايش ميدهند. اين موضوع ميتواند نمره اعتباري شما را كاهش دهد و دريافت وامهاي آينده را دشوار كند. براي كاهش اين خطر، بايد برنامه مالي مشخصي براي بازپرداخت داشته باشيد. همچنين، از گرفتن وام بيش از نياز خودداري كنيد. اگر درآمد آيندهتان نامطمئن است، وام با مبلغ كمتر انتخاب كنيد. در نهايت، آگاهي از اين خطرات به مديريت بهتر بدهي كمك ميكند.
برنامهريزي براي بازپرداخت
برنامهريزي براي بازپرداخت وام دانشجويي از همان ابتدا ضروري است. پس از فارغالتحصيلي، بايد بودجهاي تنظيم كنيد كه اقساط وام را پوشش دهد. براي مثال، تخصيص درصدي از درآمد ماهانه به بازپرداخت ميتواند از فشار مالي جلوگيري كند. برخي وامها امكان بازپرداخت مبتني بر درآمد دارند كه اقساط را با درآمد شما تنظيم ميكند. تنظيم يادآور براي پرداخت اقساط و بررسي گزينههاي تمديد دوره بازپرداخت در مواقع دشوار نيز مفيد است. در نهايت، برنامهريزي دقيق، بازپرداخت را آسانتر و استرس مالي را كمتر ميكند.
استفاده از منابع جايگزين
قبل از گرفتن وام دانشجويي، منابع جايگزين مثل بورسيهها، كمكهزينههاي تحصيلي يا كار پارهوقت را بررسي كنيد. بسياري از دانشگاهها يا مؤسسات دولتي برنامههايي براي حمايت مالي از دانشجويان دارند. براي مثال، بورسيههاي مبتني بر شايستگي يا نياز مالي ميتوانند هزينههاي تحصيل را كاهش دهند. همچنين، كار پارهوقت در دانشگاه يا فريلنسينگ ميتواند بخشي از هزينهها را پوشش دهد. درخواست اين منابع ممكن است زمانبر باشد، اما ارزش تلاش را دارد. در نهايت، استفاده از اين گزينهها وابستگي به وام را كاهش ميدهد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۰:۴۰ توسط:finance blog موضوع:
نظرات (0)

تنظيم برنامه بازپرداخت
براي بازپرداخت مؤثر بدهي، بايد برنامهاي دقيق تنظيم كنيد كه تمام بدهيها، نرخ بهره، و مهلتهاي پرداخت را شامل شود. براي مثال، ميتوانيد بدهيها را بر اساس نرخ بهره يا مبلغ اولويتبندي كنيد و برنامهاي براي پرداخت ماهانه تنظيم كنيد. اين برنامه بايد با بودجه شما هماهنگ باشد و حداقل پرداخت همه بدهيها را پوشش دهد. استفاده از اپليكيشنهاي مديريت بدهي مثل Debt Payoff Planner ميتواند اين فرآيند را سادهتر كند. همچنين، بايد مبلغي اضافي براي تسريع بازپرداخت كنار بگذاريد. اين برنامه بايد انعطافپذير باشد تا با تغييرات مالي مثل افزايش درآمد سازگار شود. پايبندي به اين برنامه به شما كمك ميكند تا بدهيها را سريعتر تسويه كنيد و از جريمهها جلوگيري كنيد.
استفاده از روشهاي بازپرداخت
روشهايي مثل گلولهبرفي (تمركز بر بدهيهاي كوچك) يا بهمن (تمركز بر بدهيهاي با بهره بالا) ميتوانند بازپرداخت را مؤثرتر كنند. براي مثال، در روش بهمن، ابتدا بدهي با بهره ۳۰ درصد را تسويه ميكنيد تا هزينههاي بهره كاهش يابد. بايد روشي را انتخاب كنيد كه با اهداف و شخصيت شما سازگار باشد؛ مثلاً، اگر به انگيزه سريع نياز داريد، گلولهبرفي مناسبتر است. هر روشي كه انتخاب كنيد، بايد حداقل پرداخت ساير بدهيها را ادامه دهيد. اين روشها به شما كمك ميكنند تا منابع مالي خود را بهطور مؤثر تخصيص دهيد. بررسي دورهاي پيشرفت و تنظيم برنامه بر اساس شرايط جديد نيز ضروري است. اين كار بهره كلي و فشار مالي را كاهش ميدهد.
خودكارسازي پرداختها
خودكارسازي پرداختهاي بدهي ميتواند از تأخير و جريمه جلوگيري كند. براي مثال، ميتوانيد دستور پرداخت خودكار از حساب بانكي خود تنظيم كنيد تا اقساط بهموقع پرداخت شوند. اين كار نهتنها نظم مالي را حفظ ميكند، بلكه استرس فراموشي پرداختها را كاهش ميدهد. بايد مطمئن شويد كه هميشه موجودي كافي در حساب داريد تا از جريمههاي بانكي جلوگيري شود. اگر درآمد شما متغير است، ميتوانيد پرداختهاي اضافي را بهصورت دستي انجام دهيد. اين روش بهويژه براي افرادي كه برنامه شلوغي دارند مفيد است. همچنين، بانكها معمولاً گزارش پرداختهاي خودكار را ارائه ميدهند كه ميتوانيد از آن براي رصد پيشرفت استفاده كنيد. اين كار بازپرداخت را سادهتر و مؤثرتر ميكند.
كاهش هزينههاي غيرضروري
براي تسريع بازپرداخت بدهي، بايد هزينههاي غيرضروري مثل اشتراكهاي بلااستفاده، خريدهاي لوكس، يا خوردن غذا در رستوران را كاهش دهيد. براي مثال، اگر ماهانه ۱ ميليون تومان براي تفريح خرج ميكنيد، نصف آن را به بازپرداخت بدهي اختصاص دهيد. تهيه فهرستي از هزينههاي ماهانه و شناسايي موارد قابلحذف ميتواند بودجه بيشتري آزاد كند. اپليكيشنهاي بودجهبندي مثل "نيو" ميتوانند به شما در اين فرآيند كمك كنند. اين كار نهتنها بازپرداخت را سريعتر ميكند، بلكه عادات مالي بهتري ايجاد ميكند. مهم است كه اين كاهشها به كيفيت زندگي شما آسيب نزند، بنابراين تعادل را حفظ كنيد. اين رويكرد منابع بيشتري براي تسويه بدهي فراهم ميكند.
همكاري با مشاور مالي
مشاوران مالي ميتوانند راهكارهاي شخصيسازيشدهاي براي بازپرداخت مؤثر بدهي ارائه دهند. براي مثال، آنها ميتوانند به شما كمك كنند تا بدهيها را بازسازي كنيد يا با طلبكاران مذاكره كنيد. اگر چند وام با نرخهاي بهره مختلف داريد، مشاور ميتواند بهترين استراتژي را پيشنهاد دهد. همچنين، آنها ميتوانند بودجهاي طراحي كنند كه بازپرداخت را تسريع كند بدون اينكه فشار مالي زيادي ايجاد شود. هزينه مشاوره ممكن است در ابتدا بالا به نظر برسد، اما در بلندمدت با كاهش بهره و جريمهها صرفهجويي ميكند. انتخاب مشاوري با تجربه در مديريت بدهيهاي شخصي مهم است. اين همكاري ميتواند اعتمادبهنفس شما را در مديريت بدهي افزايش دهد و فرآيند را مؤثرتر كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۹:۰۱ توسط:finance blog موضوع:
نظرات (0)

انتخاب وام با نرخ بهره پايين
براي كاهش هزينههاي بهره، بايد وامهايي با نرخ بهره پايينتر انتخاب كنيد. براي مثال، وامهاي بانكي با نرخ ۱۵ درصد معمولاً بهصرفهتر از وامهاي غيررسمي با نرخ ۳۰ درصد هستند. قبل از درخواست وام، گزينههاي مختلف مثل بانكها، مؤسسات مالي، يا حتي وامهاي قرضالحسنه را مقايسه كنيد. وبسايتهاي مقايسه وام ميتوانند اطلاعات مفيدي ارائه دهند. همچنين، وامهايي با نرخ بهره ثابت را به نرخ شناور ترجيح دهيد، زيرا از افزايش غيرمنتظره بهره جلوگيري ميكنند. اگر اعتبار مالي خوبي داريد، شانس گرفتن وام با شرايط بهتر بيشتر است. اين انتخاب ميتواند هزينه كل وام را بهطور قابلتوجهي كاهش دهد. در نهايت، تحقيق دقيق كليد موفقيت است.
بازپرداخت زودهنگام
پرداخت وام زودتر از موعد ميتواند بهره كلي را بهشدت كاهش دهد. براي مثال، اگر وام ۵۰ ميليوني با بهره ۲۰ درصد داريد، پرداخت زودهنگام حتي ۵ ميليون تومان ميتواند هزاران تومان بهره صرفهجويي كند. ابتدا با بانك خود بررسي كنيد كه آيا جريمهاي براي بازپرداخت زودهنگام وجود دارد يا خير. سپس، هرگونه درآمد اضافي مثل عيدي يا پاداش را به بازپرداخت اختصاص دهيد. اين كار نهتنها هزينه بهره را كم ميكند، بلكه مدت بازپرداخت را كوتاهتر ميكند. بايد بودجهاي تنظيم كنيد كه اين پرداختهاي اضافي را پشتيباني كند. اين روش بهويژه براي وامهاي با بهره بالا بسيار مؤثر است و فشار مالي را كاهش ميدهد.
مذاكره براي كاهش نرخ بهره
بسياري از بانكها و مؤسسات مالي مايل به مذاكره براي كاهش نرخ بهره هستند، بهويژه اگر مشتري خوشحسابي باشيد. براي مثال، اگر چند سال اقساط را بهموقع پرداخت كردهايد، ميتوانيد درخواست كاهش نرخ بهره كنيد. ارائه مدارك مالي مثل گزارش درآمد يا سابقه اعتباري قوي ميتواند شانس موفقيت شما را افزايش دهد. همچنين، اگر پيشنهاد بهتري از بانك ديگري داريد، آن را مطرح كنيد تا بانك فعلي تشويق به ارائه شرايط بهتر شود. اين مذاكرات ممكن است بهره را حتي ۲ تا ۳ درصد كاهش دهد، كه در بلندمدت صرفهجويي قابلتوجهي است. مشاوره با يك متخصص مالي نيز ميتواند به شما در اين فرآيند كمك كند. اين روش فشار مالي را كم ميكند.
تبديل وام به نوع كمهزينهتر
تبديل وامهاي با بهره بالا به وامهايي با بهره پايينتر ميتواند هزينهها را كاهش دهد. براي مثال، اگر وام كارت اعتباري با بهره ۲۸ درصد داريد، ميتوانيد آن را با وام بانكي با بهره ۱۵ درصد جايگزين كنيد. اين فرآيند به بازسازي بدهي معروف است و نيازمند بررسي دقيق شرايط وام جديد است. بايد مطمئن شويد كه هزينههاي جانبي مثل كارمزد انتقال، صرفهجويي شما را از بين نميبرد. تماس با بانك و توضيح وضعيت ماليتان ميتواند به يافتن گزينههاي مناسب كمك كند. اين كار نهتنها بهره را كاهش ميدهد، بلكه مديريت بدهيها را آسانتر ميكند. در نهايت، اين روش ميتواند فشار مالي را بهطور قابلتوجهي كم كند.
استفاده از معافيتهاي مالياتي
برخي وامها، مثل وامهاي مسكن يا تحصيلي، ممكن است شامل معافيتهاي مالياتي يا يارانههايي باشند كه هزينه بهره را كاهش ميدهند. براي مثال، در ايران، برخي وامهاي مسكن از تسهيلات دولتي برخوردارند كه نرخ بهره را پايين ميآورد. بايد با بانك يا مؤسسات مالي مشورت كنيد تا ببينيد آيا وام شما شامل چنين مزايايي ميشود. همچنين، ثبت دقيق هزينههاي بهره ميتواند در اظهارنامه مالياتي بهعنوان هزينه قابلقبول محسوب شود. اين كار نيازمند آگاهي از قوانين مالياتي است، بنابراين مشاوره با يك حسابدار مفيد خواهد بود. استفاده از اين معافيتها ميتواند هزينه كلي وام را كاهش دهد و بازپرداخت را آسانتر كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۸:۲۸ توسط:finance blog موضوع:
نظرات (0)

عدم توانايي بازپرداخت
اگر درآمد شما براي پوشش اقساط وام كافي نيست، نبايد وام بگيريد. براي مثال، اگر درآمد ماهانه شما ۸ ميليون تومان و هزينههاي ثابت ۷ ميليون تومان است، گرفتن وامي با قسط ۲ ميليوني فشار مالي شديدي ايجاد ميكند. قبل از درخواست وام، بودجه خود را بررسي كنيد و مطمئن شويد كه ميتوانيد اقساط را بدون كاهش كيفيت زندگي پرداخت كنيد. ابزارهاي آنلاين محاسبه وام ميتوانند به شما نشان دهند كه قسط ماهانه چقدر خواهد بود. اگر بازپرداخت وام به معناي حذف هزينههاي ضروري مثل غذا يا اجاره است، بهتر است از وام گرفتن خودداري كنيد. اين تصميم از مشكلات مالي بزرگتر مثل جريمه يا بدهيهاي انباشته جلوگيري ميكند. در عوض، ميتوانيد به دنبال افزايش درآمد يا كاهش هزينهها باشيد.
نبود هدف مشخص براي وام
گرفتن وام بدون هدف مشخص، مثل خريدهاي غيرضروري يا تفريح، ميتواند به مشكلات مالي منجر شود. وام بايد براي اهدافي مثل خريد خانه، سرمايهگذاري در كسبوكار، يا تحصيل استفاده شود كه ارزش بلندمدت دارند. براي مثال، گرفتن وام براي خريد گوشي جديد معمولاً توجيه اقتصادي ندارد. قبل از درخواست وام، از خود بپرسيد كه آيا اين هزينه ضروري است و آيا ميتوانيد بدون وام آن را تأمين كنيد. اگر هدف شما مبهم است يا ميتوانيد با پسانداز به آن برسيد، بهتر است از وام گرفتن خودداري كنيد. اين كار از پرداخت بهره غيرضروري جلوگيري ميكند و شما را از بدهيهاي غيرضروري دور نگه ميدارد. برنامهريزي مالي دقيق جايگزين بهتري براي وام است.
نرخ بهره بالا
اگر نرخ بهره وام بسيار بالاست، مثل وامهاي غيررسمي يا كارتهاي اعتباري با بهره بالاي ۳۰ درصد، بهتر است از گرفتن آن خودداري كنيد. بهره بالا ميتواند هزينه وام را چند برابر كند و بازپرداخت را دشوار سازد. براي مثال، يك وام ۲۰ ميليوني با بهره ۳۰ درصد در سه سال ممكن است ۱۲ ميليون تومان بهره داشته باشد. قبل از گرفتن وام، نرخ بهره را با ساير گزينهها مقايسه كنيد و وامهايي با نرخ ثابت و پايينتر را انتخاب كنيد. همچنين، شرايط بازار را بررسي كنيد؛ اگر نرخها بهزودي كاهش مييابد، صبر كردن بهتر است. مشاوره با يك متخصص مالي نيز ميتواند به شما كمك كند تا گزينههاي بهتري پيدا كنيد. اين تصميم از افزايش بدهيهاي غيرقابلكنترل جلوگيري ميكند.
ناپايداري مالي
در شرايط ناپايداري مالي، مثل از دست دادن شغل يا كاهش درآمد، گرفتن وام ريسك بالايي دارد. براي مثال، اگر قرارداد كاري شما موقت است يا كسبوكارتان در حال زياندهي است، ممكن است نتوانيد اقساط را پرداخت كنيد. قبل از درخواست وام، بايد حداقل شش ماه ثبات مالي داشته باشيد و درآمدتان قابلپيشبيني باشد. داشتن يك صندوق اضطراري براي پوشش هزينههاي غيرمنتظره نيز ضروري است. اگر در چنين شرايطي وام بگيريد، ممكن است با جريمههاي تأخير يا حتي ورشكستگي مواجه شويد. در عوض، ميتوانيد روي تثبيت وضعيت مالي خود تمركز كنيد، مثلاً با يافتن شغل پايدارتر يا كاهش هزينهها. اين كار امنيت مالي شما را حفظ ميكند.
وجود بدهيهاي زياد
اگر از قبل بدهيهاي زيادي داريد، گرفتن وام جديد ميتواند وضعيت را بدتر كند. براي مثال، اگر اقساط چند وام قبلي بيش از ۴۰ درصد درآمد شما را تشكيل ميدهد، وام جديد فشار مالي را افزايش ميدهد. ابتدا بايد بدهيهاي موجود را مديريت كنيد، مثلاً با روشهايي مثل گلولهبرفي يا مذاكره با طلبكاران. گرفتن وام جديد در اين شرايط ممكن است به چرخه بدهي منجر شود كه خارج شدن از آن دشوار است. بهتر است فهرستي از بدهيهاي فعلي تهيه كنيد و روي تسويه آنها تمركز كنيد. اگر وام ضروري است، گزينههايي با بهره پايين و مهلت بازپرداخت طولاني را بررسي كنيد. اين كار از انباشته شدن بدهيها جلوگيري ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۷:۵۷ توسط:finance blog موضوع:
نظرات (0)
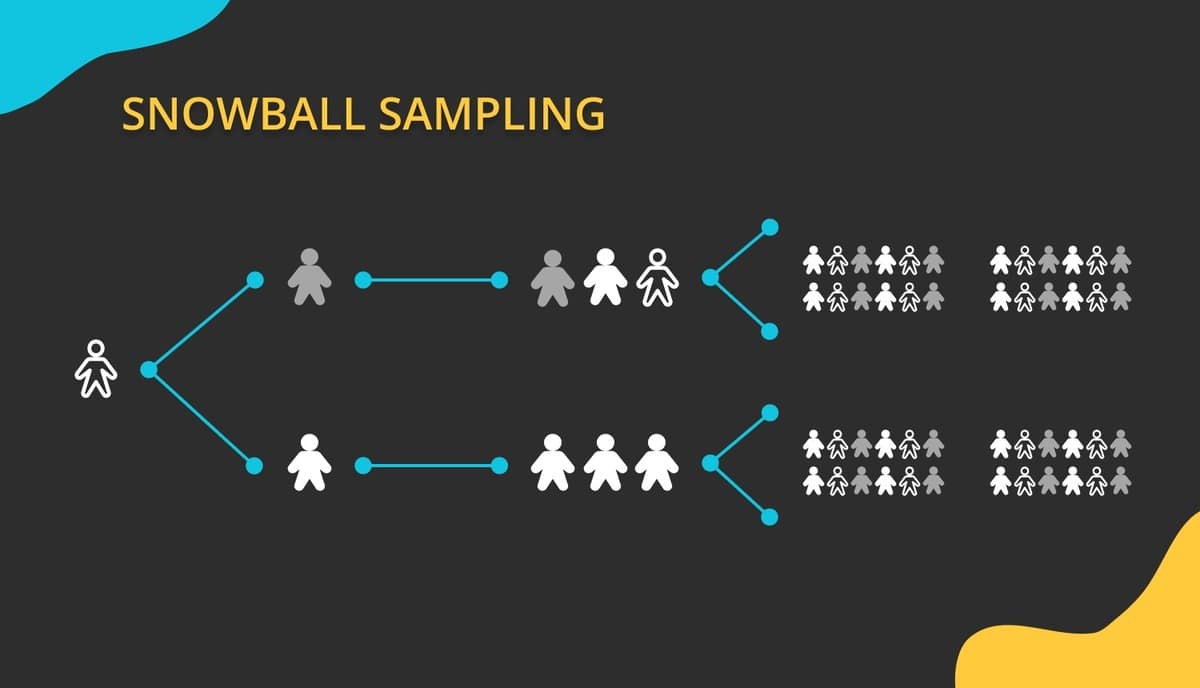
شروع با بدهيهاي كوچك
روش گلولهبرفي بر تسويه بدهيها از كوچكترين به بزرگترين تمركز دارد، صرفنظر از نرخ بهره. ابتدا، تمام بدهيهاي خود را فهرست كنيد و از كمترين مبلغ شروع كنيد. براي مثال، اگر يك بدهي ۵ ميليوني و يك بدهي ۲۰ ميليوني داريد، ابتدا بدهي ۵ ميليوني را تسويه كنيد. اين روش انگيزه رواني ايجاد ميكند، زيرا تسويه سريع بدهيهاي كوچك حس موفقيت ميدهد. بايد حداقل پرداختهاي ساير بدهيها را ادامه دهيد و هر پول اضافي را به بدهي كوچك اختصاص دهيد. اين كار به شما كمك ميكند تا بهتدريج بدهيها را حذف كنيد. با تسويه هر بدهي، مبلغي كه براي آن پرداخت ميكرديد به بدهي بعدي اضافه ميشود. اين رويكرد براي افرادي كه نياز به انگيزه سريع دارند بسيار مؤثر است.
تنظيم بودجه براي بازپرداخت
براي موفقيت در روش گلولهبرفي، بايد بودجهاي تنظيم كنيد كه مبلغ اضافي براي بازپرداخت بدهيها فراهم كند. هزينههاي غيرضروري مثل اشتراكهاي بلااستفاده يا خوردن غذا در بيرون را كاهش دهيد. براي مثال، اگر ماهانه ۵۰۰ هزار تومان براي تفريح خرج ميكنيد، نيمي از آن را به بدهيها اختصاص دهيد. استفاده از اپليكيشنهاي بودجهبندي ميتواند به شما كمك كند تا هزينهها را رصد كنيد. اين بودجه بايد حداقل پرداخت همه بدهيها را پوشش دهد و مبلغ اضافي را به بدهي كوچكتر اختصاص دهد. اگر درآمد شما افزايش يافت، اين مبلغ اضافي را نيز به بازپرداخت اضافه كنيد. اين كار سرعت تسويه را افزايش ميدهد و بهره كلي را كاهش ميدهد. پايبندي به بودجه كليد موفقيت اين روش است.
حفظ نظم در پرداختها
نظم در پرداختها براي روش گلولهبرفي حياتي است، زيرا تأخير ميتواند به جريمه و افزايش بدهي منجر شود. بايد تقويمي براي پرداختها تنظيم كنيد و يادآورهايي در گوشي يا ايميل خود قرار دهيد. براي مثال، اگر بدهي شما قسط ماهانه ۱ ميليون توماني دارد، اطمينان حاصل كنيد كه هميشه بهموقع پرداخت ميشود. خودكارسازي پرداختها از طريق بانك نيز ميتواند خطاها را كاهش دهد. اگر مشكلي در پرداخت پيش آمد، فوراً با طلبكار تماس بگيريد تا جريمه نشويد. اين نظم نهتنها اعتبار مالي شما را حفظ ميكند، بلكه انگيزه شما را براي ادامه روش گلولهبرفي تقويت ميكند. با هر پرداخت موفق، به هدف خود نزديكتر ميشويد.
استفاده از درآمدهاي اضافي
هرگونه درآمد اضافي، مثل پاداش، عيدي، يا درآمد جانبي، بايد مستقيماً به بدهي كوچكتر اختصاص يابد. براي مثال، اگر ۳ ميليون تومان عيدي دريافت كرديد، آن را به بدهي ۵ ميليوني خود اضافه كنيد تا سريعتر تسويه شود. اين كار سرعت روش گلولهبرفي را افزايش ميدهد و بهره كلي را كاهش ميدهد. بايد از خرج كردن اين درآمدها براي موارد غيرضروري خودداري كنيد. براي مديريت بهتر، ميتوانيد حساب جداگانهاي براي اين درآمدها باز كنيد و آن را فقط براي بازپرداخت استفاده كنيد. اين رويكرد به شما كمك ميكند تا بدهيها را سريعتر حذف كنيد و فشار مالي را كاهش دهيد. در نهايت، اين عادت مالي به پسانداز در آينده نيز كمك ميكند.
پيگيري پيشرفت بازپرداخت
پيگيري پيشرفت در روش گلولهبرفي انگيزه شما را حفظ ميكند. ميتوانيد جدولي تهيه كنيد كه نشان دهد هر بدهي چقدر كاهش يافته و چند بدهي تسويه شده است. براي مثال، اگر از ۵ بدهي، ۲ تاي آنها را تسويه كردهايد، اين موفقيت را جشن بگيريد. اپليكيشنهايي مثل Debt Payoff Planner ميتوانند اين فرآيند را سادهتر كنند. اين پيگيري به شما كمك ميكند تا ببينيد چقدر به هدف خود نزديك شدهايد و آيا نياز به تغيير استراتژي داريد يا خير. همچنين، ميتوانيد با خانواده يا دوستان درباره پيشرفت خود صحبت كنيد تا حمايت آنها را داشته باشيد. اين كار نهتنها انگيزه را حفظ ميكند، بلكه به شما كمك ميكند تا روي هدف اصلي متمركز بمانيد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۷:۰۴ توسط:finance blog موضوع:
نظرات (0)

بررسي دقيق بدهيها
اولين قدم در مديريت بدهيهاي شخصي، تهيه فهرستي دقيق از تمام بدهيها، شامل مبلغ، نرخ بهره، و مهلت بازپرداخت است. براي مثال، اگر وام بانكي با بهره ۲۰ درصد و كارت اعتباري با بهره ۳۰ درصد داريد، بايد همه جزئيات را ثبت كنيد. اين كار به شما كمك ميكند تا تصوير روشني از وضعيت مالي خود داشته باشيد و بدانيد كدام بدهيها اولويت بيشتري دارند. ميتوانيد از يك دفترچه يا نرمافزارهايي مثل اكسل براي سازماندهي اين اطلاعات استفاده كنيد. بررسي منظم اين فهرست، بهويژه هنگام تغييرات مالي مثل افزايش درآمد، ضروري است. اين فرآيند همچنين به شما كمك ميكند تا از فراموش كردن پرداختها و جريمههاي احتمالي جلوگيري كنيد. در نهايت، اين شفافيت به شما امكان ميدهد تا استراتژي بازپرداخت مؤثري طراحي كنيد.
تنظيم بودجه مالي
براي مديريت بدهيها، بايد بودجهاي تنظيم كنيد كه هزينههاي ضروري، پسانداز، و بازپرداخت بدهيها را پوشش دهد. ابتدا، هزينههاي ثابت مثل اجاره و قبوض را مشخص كنيد و سپس مبلغي براي بازپرداخت بدهيها كنار بگذاريد. براي مثال، اگر درآمد ماهانه شما ۱۰ ميليون تومان است، ميتوانيد ۳۰ درصد آن را به بدهيها اختصاص دهيد. هزينههاي غيرضروري مثل خريدهاي تفنني را كاهش دهيد تا بودجه بيشتري براي بازپرداخت داشته باشيد. استفاده از اپليكيشنهاي بودجهبندي مثل "نيو" يا "پارميس" ميتواند اين فرآيند را سادهتر كند. اين بودجه بايد انعطافپذير باشد تا با تغييرات مالي سازگار شود. با پايبندي به اين بودجه، ميتوانيد بدهيها را سريعتر تسويه كنيد و فشار مالي را كاهش دهيد.
اولويتبندي بدهيها
همه بدهيها از نظر فوريت يكسان نيستند، بنابراين بايد آنها را بر اساس نرخ بهره و مبلغ اولويتبندي كنيد. بدهيهايي با نرخ بهره بالا، مثل كارتهاي اعتباري، بايد زودتر تسويه شوند، زيرا هزينه بيشتري ايجاد ميكنند. براي مثال، اگر وام شخصي با بهره ۱۵ درصد و كارت اعتباري با بهره ۲۸ درصد داريد، ابتدا كارت را تسويه كنيد. روشهايي مثل "گلولهبرفي" يا "بهمن" ميتوانند در اين اولويتبندي كمك كنند. اين كار نهتنها هزينههاي بهره را كاهش ميدهد، بلكه انگيزه شما را براي ادامه بازپرداخت افزايش ميدهد. بررسي دورهاي بدهيها و تطبيق استراتژي با شرايط جديد نيز مهم است. اين رويكرد به شما كمك ميكند تا منابع خود را بهطور مؤثر مديريت كنيد.
مذاكره با طلبكاران
مذاكره با طلبكاران ميتواند شرايط بازپرداخت را بهبود دهد. براي مثال، ميتوانيد درخواست كاهش نرخ بهره يا افزايش مهلت بازپرداخت كنيد. تماس با بانك يا مؤسسه مالي و توضيح وضعيت ماليتان ميتواند به توافقات بهتري منجر شود. مثلاً، برخي بانكها ممكن است در صورت پرداخت منظم، بهره را كاهش دهند. مهم است كه با صداقت و ارائه مدارك مالي دقيق مذاكره كنيد. اگر نميتوانيد مستقيماً مذاكره كنيد، مشاوران مالي ميتوانند به شما كمك كنند. اين كار ميتواند فشار مالي را كاهش دهد و بازپرداخت را آسانتر كند. حفظ رابطه خوب با طلبكاران نيز به اعتمادسازي كمك ميكند. در نهايت، اين مذاكرات ميتواند هزينه كلي بدهي را كاهش دهد.
افزايش درآمد جانبي
يكي از راههاي مؤثر براي مديريت بدهيها، افزايش درآمد از طريق كارهاي جانبي است. براي مثال، ميتوانيد از مهارتهاي خود مثل تدريس خصوصي، فريلنسينگ، يا فروش محصولات دستساز استفاده كنيد. اين درآمد اضافي را مستقيماً به بازپرداخت بدهيها اختصاص دهيد تا سريعتر تسويه شوند. مثلاً، اگر ماهانه ۲ ميليون تومان از كار جانبي درآمد داريد، ميتوانيد آن را به بدهي با بهره بالا اختصاص دهيد. پلتفرمهايي مثل "پونيشا" يا "كارلنسر" ميتوانند فرصتهاي فريلنسينگ را فراهم كنند. اين كار نهتنها بدهيها را كاهش ميدهد، بلكه فشار مالي را كم ميكند. مهم است كه اين فعاليتها با برنامه اصلي شما تداخل نداشته باشد تا تعادل زندگي حفظ شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۶:۲۸ توسط:finance blog موضوع:
نظرات (0)

پرداخت بهموقع صورتحسابها
پرداخت بهموقع صورتحسابهاي كارت اعتباري، وامها و ساير تعهدات مالي مهمترين عامل در بهبود نمره اعتباري است. تأخير در پرداخت حتي براي چند روز ميتواند تأثير منفي داشته باشد. تنظيم يادآورهاي پرداخت يا استفاده از پرداخت خودكار ميتواند اين فرآيند را آسانتر كند. اگر چند بدهي داريد، ابتدا آنهايي كه بهره بالاتري دارند را تسويه كنيد. اين كار نهتنها نمره اعتباري شما را بهبود ميدهد، بلكه اعتماد بانكها را براي ارائه وامهاي آينده جلب ميكند. بررسي منظم صورتحسابها نيز از اشتباهات احتمالي جلوگيري ميكند. در نهايت، پرداخت منظم پايهاي براي نمره اعتباري قوي است.
كاهش نسبت استفاده از اعتبار
نسبت استفاده از اعتبار، يعني ميزان استفاده از سقف كارت اعتباري يا وام، بايد زير ۳۰ درصد نگه داشته شود. براي مثال، اگر سقف كارت شما ۱۰ ميليون تومان است، سعي كنيد موجودي آن را زير ۳ ميليون تومان نگه داريد. اين كار نشان ميدهد كه شما به اعتبار وابسته نيستيد و مديريت مالي خوبي داريد. براي كاهش اين نسبت، ميتوانيد بدهيهاي موجود را تسويه كنيد يا درخواست افزايش سقف اعتبار دهيد. بررسي دورهاي اين نسبت از طريق صورتحسابها ضروري است. در نهايت، مديريت اين نسبت نمره اعتباري شما را بهطور قابلتوجهي بهبود ميدهد.
تنوع در انواع اعتبار
داشتن تركيبي از انواع اعتبار، مثل كارت اعتباري، وام شخصي يا وام مسكن، ميتواند نمره اعتباري شما را تقويت كند. اين نشان ميدهد كه شما توانايي مديريت انواع مختلف بدهي را داريد. اما بايد مراقب باشيد كه بيش از حد اعتبار نگيريد، زيرا ميتواند به بدهي سنگين منجر شود. براي مثال، داشتن يك كارت اعتباري و يك وام كوچك با پرداخت منظم كافي است. تنوع بيشازحد ممكن است مديريت را دشوار كند. مشورت با مشاور مالي براي انتخاب نوع اعتبار مناسب مفيد است. در نهايت، تنوع متعادل به بهبود نمره اعتباري كمك ميكند.
بررسي گزارش اعتباري
بررسي منظم گزارش اعتباري به شما كمك ميكند تا خطاها يا اطلاعات نادرست را شناسايي و اصلاح كنيد. گاهي اوقات، اشتباهاتي مثل ثبت نادرست بدهي يا پرداخت ميتوانند نمره شما را كاهش دهند. در ايران، ميتوانيد از سامانههاي اعتبارسنجي مثل "ايرانكيش" گزارش خود را دريافت كنيد. اگر خطايي يافتيد، بايد با بانك يا موسسه مربوطه تماس بگيريد و آن را اصلاح كنيد. اين كار ممكن است چند هفته طول بكشد، بنابراين بايد صبور باشيد. بررسي سالانه گزارش اعتباري از مشكلات آينده جلوگيري ميكند. در نهايت، گزارش دقيق و بدون خطا نمره اعتباري شما را حفظ ميكند.
اجتناب از درخواستهاي متعدد اعتبار
درخواستهاي مكرر براي كارت اعتباري يا وام ميتواند به نمره اعتباري شما آسيب بزند، زيرا نشاندهنده نياز شديد به اعتبار است. هر درخواست يك استعلام سخت در گزارش اعتباري شما ثبت ميكند كه تأثير منفي دارد. براي جلوگيري از اين مشكل، فقط زماني براي اعتبار جديد درخواست دهيد كه واقعاً نياز داريد. مقايسه دقيق گزينهها قبل از درخواست نيز به كاهش تعداد استعلامها كمك ميكند. اگر درخواست شما رد شد، قبل از اقدام مجدد چند ماه صبر كنيد. در نهايت، محدود كردن درخواستها به بهبود نمره اعتباري كمك ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۹:۱۵ توسط:finance blog موضوع:
نظرات (0)
دسترسي آسان به اعتبار
كارتهاي اعتباري امكان دسترسي سريع به اعتبار را بدون نياز به فرآيند پيچيده دريافت وام فراهم ميكنند. ميتوانيد از آن براي خريدهاي روزمره، سفر يا مواقع اضطراري استفاده كنيد. سقف اعتبار كارت بسته به درآمد و سابقه اعتباري شما تعيين ميشود. اين انعطافپذيري بهويژه براي كساني كه نقدينگي محدودي دارند، مفيد است. اما بايد مراقب باشيد كه بيش از حد خرج نكنيد، زيرا بدهي كارت اعتباري ميتواند سريعاً انباشته شود. مديريت منظم صورتحساب و پرداخت بهموقع از مشكلات مالي جلوگيري ميكند. در نهايت، دسترسي آسان كارت اعتباري يك مزيت بزرگ است، به شرط مديريت صحيح.
پاداشها و تخفيفات
بسياري از كارتهاي اعتباري پاداشهايي مثل امتياز نقدي، تخفيف در خريد يا مايلهاي سفر ارائه ميدهند. براي مثال، برخي كارتها براي خريد از فروشگاههاي خاص تخفيف يا بازگشت وجه دارند. اين مزايا ميتوانند هزينههاي شما را كاهش دهند، بهويژه اگر از كارت براي خريدهاي منظم استفاده كنيد. اما بايد شرايط استفاده از اين پاداشها را بررسي كنيد، زيرا ممكن است محدوديتهايي مثل حداقل خريد داشته باشند. همچنين، انتخاب كارتي كه پاداشهايش با سبك زندگي شما همخواني دارد، مهم است. در نهايت، اين پاداشها ميتوانند ارزش كارت اعتباري را افزايش دهند.
نرخ بهره بالا
يكي از بزرگترين معايب كارتهاي اعتباري، نرخ بهره بالاي آنهاست. اگر موجودي كارت را بهموقع پرداخت نكنيد، بهرهاي كه گاهي بيش از ۲۰ درصد است، به بدهي اضافه ميشود. اين ميتواند به سرعت بدهي شما را افزايش دهد و مديريت مالي را دشوار كند. براي جلوگيري از اين مشكل، بايد هر ماه كل موجودي را تسويه كنيد يا حداقل پرداخت حداقل را انجام دهيد. همچنين، بايد از برداشت نقدي با كارت اعتباري اجتناب كنيد، زيرا هزينههاي اضافي دارد. در نهايت، آگاهي از نرخ بهره و مديريت پرداختها ضروري است.
تأثير بر نمره اعتباري
استفاده صحيح از كارت اعتباري ميتواند نمره اعتباري شما را بهبود دهد، اما استفاده نادرست تأثير منفي دارد. پرداخت بهموقع صورتحساب و نگه داشتن موجودي زير ۳۰ درصد سقف اعتبار، به نمره اعتباري كمك ميكند. اما تأخير در پرداخت يا استفاده بيش از حد از سقف اعتبار ميتواند نمره شما را كاهش دهد. اين موضوع در آينده براي دريافت وام يا كارتهاي ديگر مشكلساز ميشود. بررسي منظم صورتحساب و تنظيم يادآور براي پرداختها مفيد است. در نهايت، مديريت مسئولانه كارت اعتباري به سلامت مالي شما كمك ميكند.
خطر بدهي انباشته
كارتهاي اعتباري ميتوانند بهراحتي به بدهي انباشته منجر شوند، بهويژه اگر بدون برنامه خرج كنيد. خريدهاي كوچك و مداوم ميتوانند به بدهي بزرگي تبديل شوند، بهخصوص با نرخ بهره بالا. براي جلوگيري از اين مشكل، بايد بودجهاي براي استفاده از كارت تنظيم كنيد و فقط براي هزينههاي ضروري از آن استفاده كنيد. همچنين، اجتناب از خريدهاي غيرضروري و بررسي منظم صورتحساب از انباشت بدهي جلوگيري ميكند. در صورت بدهي زياد، ميتوانيد با بانك براي بازپرداخت اقساطي مذاكره كنيد. در نهايت، استفاده محتاطانه از كارت اعتباري از مشكلات مالي جلوگيري ميكند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۸:۴۷ توسط:finance blog موضوع:
نظرات (0)
بررسي توانايي بازپرداخت
قبل از گرفتن وام مسكن، بايد توانايي بازپرداخت اقساط را بهدقت بررسي كنيد. اقساط ماهانه نبايد بيش از ۳۰ تا ۴۰ درصد درآمد ماهانه شما باشد تا فشار مالي ايجاد نشود. براي اين كار، بودجه فعلي خود را تحليل كنيد و هزينههاي ثابت مثل اجاره، قبوض و ساير بدهيها را در نظر بگيريد. همچنين، پيشبيني تغييرات آينده مثل افزايش هزينهها يا كاهش درآمد ضروري است. ابزارهاي آنلاين محاسبه اقساط ميتوانند به شما كمك كنند تا مبلغ وام مناسب را تعيين كنيد. اگر اقساط سنگين باشند، ممكن است به مشكلات مالي برخورد كنيد. در نهايت، اين بررسي از تصميمگيريهاي عجولانه جلوگيري ميكند.
انتخاب نوع نرخ بهره
وامهاي مسكن معمولاً با نرخ بهره ثابت يا متغير ارائه ميشوند. نرخ ثابت اقساط يكساني در طول دوره وام فراهم ميكند كه براي برنامهريزي بلندمدت مناسب است. در مقابل، نرخ متغير ممكن است در ابتدا پايينتر باشد، اما با تغيير شرايط اقتصادي افزايش يابد. بايد ريسكپذيري و وضعيت مالي خود را در نظر بگيريد. براي مثال، اگر درآمد ثابتي داريد، نرخ ثابت امنتر است. مقايسه نرخهاي پيشنهادي بانكها و بررسي روند بازار نيز مفيد است. در نهايت، انتخاب نوع نرخ بهره مناسب، هزينه كل وام را بهينه ميكند.
آمادهسازي مدارك لازم
دريافت وام مسكن نيازمند ارائه مدارك متعددي مثل گواهي درآمد، سند هويت، و اسناد مربوط به ملك است. آمادهسازي اين مدارك از قبل ميتواند فرآيند را تسريع كند. برخي بانكها ممكن است ضامن يا وثيقه اضافي بخواهند، بنابراين بايد شرايط خاص هر بانك را بررسي كنيد. داشتن سابقه اعتباري خوب نيز شانس تأييد وام را افزايش ميدهد. اگر مدارك ناقص باشند، ممكن است درخواست شما رد شود يا تأخير ايجاد شود. مشاوره با بانك يا كارگزار وام ميتواند به تكميل مدارك كمك كند. در نهايت، آمادگي كامل مدارك فرآيند دريافت وام را آسانتر ميكند.
هزينههاي جانبي وام
وام مسكن شامل هزينههاي جانبي مثل كارمزد پردازش، هزينه ارزيابي ملك، بيمه وام و هزينههاي ثبت اسناد است. اين هزينهها ميتوانند به چند درصد از مبلغ وام برسند، بنابراين بايد آنها را در بودجه خود لحاظ كنيد. برخي بانكها ممكن است اين هزينهها را به مبلغ وام اضافه كنند كه اقساط را افزايش ميدهد. پرسوجو درباره جزئيات اين هزينهها قبل از امضاي قرارداد ضروري است. همچنين، مقايسه بانكها براي يافتن كمترين هزينههاي جانبي مفيد است. در نهايت، آگاهي از اين هزينهها از غافلگيري مالي جلوگيري ميكند.
بررسي طرحهاي تشويقي بانكها
بسياري از بانكها براي جذب مشتري طرحهاي تشويقي مثل تخفيف در نرخ بهره يا دوره تنفس ارائه ميدهند. براي مثال، برخي بانكها براي مشتريان با سابقه اعتباري خوب يا كارمندان دولت شرايط ويژهاي دارند. اين طرحها ميتوانند هزينه كل وام را كاهش دهند يا بازپرداخت را آسانتر كنند. براي اطلاع از اين طرحها، بايد با بانكهاي مختلف تماس بگيريد يا وبسايتهاي آنها را بررسي كنيد. همچنين، مذاكره با بانك براي شرايط بهتر ميتواند موثر باشد. در نهايت، استفاده از اين طرحها ميتواند وام مسكن را مقرونبهصرفهتر كند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۸:۱۶ توسط:finance blog موضوع:
نظرات (0)

وامهاي شخصي
وامهاي شخصي معمولاً براي نيازهاي عمومي مثل سفر، درمان يا خريد لوازم خانگي استفاده ميشوند. اين وامها نيازي به وثيقه ندارند، اما نرخ بهره بالاتري نسبت به وامهاي با وثيقه دارند. مبلغ وام معمولاً كمتر است و دوره بازپرداخت كوتاهتر (۱ تا ۵ سال) است. بانكها براي اين وامها سابقه اعتباري و درآمد شما را بررسي ميكنند. انعطافپذيري در استفاده از مبلغ وام يك مزيت بزرگ است، اما بايد مراقب هزينههاي اضافي مثل كارمزد باشيد. براي دريافت بهترين شرايط، پيشنهادات چند بانك را مقايسه كنيد. در نهايت، وام شخصي براي نيازهاي فوري و بدون وثيقه مناسب است.
وامهاي مسكن
وامهاي مسكن براي خريد يا ساخت خانه طراحي شدهاند و معمولاً مبالغ بالا و دوره بازپرداخت طولاني (۱۰ تا ۳۰ سال) دارند. اين وامها نياز به وثيقه (معمولاً خود ملك) دارند و نرخ بهره پايينتري نسبت به وامهاي شخصي دارند. بانكها ارزش ملك و توانايي بازپرداخت شما را ارزيابي ميكنند. هزينههاي جانبي مثل ارزيابي ملك يا بيمه وام نيز بايد در نظر گرفته شوند. اين وامها براي كساني كه قصد سرمايهگذاري بلندمدت در مسكن دارند، مناسب هستند. در نهايت، انتخاب وام مسكن مناسب نيازمند برنامهريزي مالي دقيق است.
وامهاي خودرو
وامهاي خودرو براي خريد وسايل نقليه شخصي يا تجاري ارائه ميشوند. اين وامها معمولاً با وثيقه (خود خودرو) هستند و نرخ بهره متوسطي دارند. دوره بازپرداخت معمولاً بين ۳ تا ۷ سال است. بانكها ارزش خودرو و درآمد شما را بررسي ميكنند و گاهي پيشپرداخت نياز است. مزيت اين وامها دسترسي سريع به خودرو بدون نياز به پرداخت كل مبلغ است. اما بايد مراقب كاهش ارزش خودرو و هزينههاي اضافي مثل بيمه باشيد. در نهايت، وام خودرو براي كساني كه نقدينگي كافي ندارند، گزينهاي كاربردي است.
وامهاي كسبوكار
وامهاي كسبوكار براي توسعه يا راهاندازي كسبوكارهاي كوچك و متوسط طراحي شدهاند. اين وامها ميتوانند با وثيقه (مثل اموال شركت) يا بدون وثيقه باشند. نرخ بهره و شرايط بازپرداخت بسته به نوع كسبوكار و بانك متفاوت است. برخي بانكها طرحهاي ويژهاي براي استارتاپها يا صنايع خاص ارائه ميدهند. ارائه طرح تجاري قوي و اسناد مالي منظم براي دريافت اين وامها ضروري است. اين وامها ميتوانند نقدينگي لازم براي رشد كسبوكار را فراهم كنند. در نهايت، انتخاب اين وامها نيازمند تحليل دقيق نيازهاي كسبوكار است.
وامهاي اضطراري
وامهاي اضطراري براي پوشش هزينههاي غيرمنتظره مثل درمان يا تعميرات فوري طراحي شدهاند. اين وامها معمولاً مبلغ كم و بازپرداخت كوتاهمدت (چند ماه تا يك سال) دارند. نرخ بهره آنها بالاست، زيرا نيازي به وثيقه يا بررسي گسترده اعتبار ندارند. دسترسي سريع به پول مزيت اصلي اين وامهاست، اما هزينههاي بالا ميتوانند چالشبرانگيز باشند. براي جلوگيري از بدهي سنگين، فقط در مواقع ضروري از اين وامها استفاده كنيد. مقايسه گزينههاي مختلف نيز به كاهش هزينهها كمك ميكند. در نهايت، اين وامها براي شرايط بحراني مناسب هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۷:۴۷ توسط:finance blog موضوع:
نظرات (0)


