
بررسی نیاز واقعی به وام
قبل از گرفتن وام دانشجویی، باید دقیقاً مشخص کنید که آیا واقعاً به آن نیاز دارید یا خیر. هزینههای تحصیل، مثل شهریه، کتابها و هزینههای زندگی را محاسبه کنید و ببینید چه بخشی را میتوانید از منابع دیگر مثل پسانداز یا کمکهزینههای تحصیلی پوشش دهید. وام دانشجویی میتواند بار مالی را کاهش دهد، اما بازپرداخت آن در آینده ممکن است چالشبرانگیز باشد. برای مثال، اگر بتوانید با کار پارهوقت بخشی از هزینهها را تأمین کنید، مبلغ وام کمتری نیاز خواهید داشت. همچنین، بررسی گزینههای بورسیه یا کمکهزینههای دولتی میتواند وابستگی به وام را کاهش دهد. در نهایت، ارزیابی دقیق نیازها از بدهی غیرضروری جلوگیری میکند.
نرخ بهره و شرایط بازپرداخت
وامهای دانشجویی معمولاً نرخ بهره پایینتری نسبت به سایر وامها دارند، اما شرایط بازپرداخت متفاوت است. برخی وامها دوره تنفس دارند که تا پایان تحصیل نیازی به پرداخت اقساط نیست. باید نرخ بهره (ثابت یا متغیر) و مدت بازپرداخت را بهدقت بررسی کنید. برای مثال، وام با دوره بازپرداخت طولانیتر ممکن است اقساط کمتری داشته باشد، اما هزینه کل بهره را افزایش میدهد. مقایسه پیشنهادات بانکها یا مؤسسات مالی به انتخاب بهترین گزینه کمک میکند. همچنین، برخی وامها امکان بخشودگی در شرایط خاص را دارند. در نهایت، انتخاب وامی با شرایط مناسب، فشار مالی آینده را کاهش میدهد.
خطرات بدهی بلندمدت
وام دانشجویی میتواند به بدهی بلندمدت منجر شود که تأثیرات منفی بر زندگی مالی شما دارد. اگر اقساط را بهموقع پرداخت نکنید، جریمهها و بهرههای اضافی بدهی را افزایش میدهند. این موضوع میتواند نمره اعتباری شما را کاهش دهد و دریافت وامهای آینده را دشوار کند. برای کاهش این خطر، باید برنامه مالی مشخصی برای بازپرداخت داشته باشید. همچنین، از گرفتن وام بیش از نیاز خودداری کنید. اگر درآمد آیندهتان نامطمئن است، وام با مبلغ کمتر انتخاب کنید. در نهایت، آگاهی از این خطرات به مدیریت بهتر بدهی کمک میکند.
برنامهریزی برای بازپرداخت
برنامهریزی برای بازپرداخت وام دانشجویی از همان ابتدا ضروری است. پس از فارغالتحصیلی، باید بودجهای تنظیم کنید که اقساط وام را پوشش دهد. برای مثال، تخصیص درصدی از درآمد ماهانه به بازپرداخت میتواند از فشار مالی جلوگیری کند. برخی وامها امکان بازپرداخت مبتنی بر درآمد دارند که اقساط را با درآمد شما تنظیم میکند. تنظیم یادآور برای پرداخت اقساط و بررسی گزینههای تمدید دوره بازپرداخت در مواقع دشوار نیز مفید است. در نهایت، برنامهریزی دقیق، بازپرداخت را آسانتر و استرس مالی را کمتر میکند.
استفاده از منابع جایگزین
قبل از گرفتن وام دانشجویی، منابع جایگزین مثل بورسیهها، کمکهزینههای تحصیلی یا کار پارهوقت را بررسی کنید. بسیاری از دانشگاهها یا مؤسسات دولتی برنامههایی برای حمایت مالی از دانشجویان دارند. برای مثال، بورسیههای مبتنی بر شایستگی یا نیاز مالی میتوانند هزینههای تحصیل را کاهش دهند. همچنین، کار پارهوقت در دانشگاه یا فریلنسینگ میتواند بخشی از هزینهها را پوشش دهد. درخواست این منابع ممکن است زمانبر باشد، اما ارزش تلاش را دارد. در نهایت، استفاده از این گزینهها وابستگی به وام را کاهش میدهد.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۳۰:۴۰ توسط:finance blog موضوع:
نظرات (0)

تنظیم برنامه بازپرداخت
برای بازپرداخت مؤثر بدهی، باید برنامهای دقیق تنظیم کنید که تمام بدهیها، نرخ بهره، و مهلتهای پرداخت را شامل شود. برای مثال، میتوانید بدهیها را بر اساس نرخ بهره یا مبلغ اولویتبندی کنید و برنامهای برای پرداخت ماهانه تنظیم کنید. این برنامه باید با بودجه شما هماهنگ باشد و حداقل پرداخت همه بدهیها را پوشش دهد. استفاده از اپلیکیشنهای مدیریت بدهی مثل Debt Payoff Planner میتواند این فرآیند را سادهتر کند. همچنین، باید مبلغی اضافی برای تسریع بازپرداخت کنار بگذارید. این برنامه باید انعطافپذیر باشد تا با تغییرات مالی مثل افزایش درآمد سازگار شود. پایبندی به این برنامه به شما کمک میکند تا بدهیها را سریعتر تسویه کنید و از جریمهها جلوگیری کنید.
استفاده از روشهای بازپرداخت
روشهایی مثل گلولهبرفی (تمرکز بر بدهیهای کوچک) یا بهمن (تمرکز بر بدهیهای با بهره بالا) میتوانند بازپرداخت را مؤثرتر کنند. برای مثال، در روش بهمن، ابتدا بدهی با بهره ۳۰ درصد را تسویه میکنید تا هزینههای بهره کاهش یابد. باید روشی را انتخاب کنید که با اهداف و شخصیت شما سازگار باشد؛ مثلاً، اگر به انگیزه سریع نیاز دارید، گلولهبرفی مناسبتر است. هر روشی که انتخاب کنید، باید حداقل پرداخت سایر بدهیها را ادامه دهید. این روشها به شما کمک میکنند تا منابع مالی خود را بهطور مؤثر تخصیص دهید. بررسی دورهای پیشرفت و تنظیم برنامه بر اساس شرایط جدید نیز ضروری است. این کار بهره کلی و فشار مالی را کاهش میدهد.
خودکارسازی پرداختها
خودکارسازی پرداختهای بدهی میتواند از تأخیر و جریمه جلوگیری کند. برای مثال، میتوانید دستور پرداخت خودکار از حساب بانکی خود تنظیم کنید تا اقساط بهموقع پرداخت شوند. این کار نهتنها نظم مالی را حفظ میکند، بلکه استرس فراموشی پرداختها را کاهش میدهد. باید مطمئن شوید که همیشه موجودی کافی در حساب دارید تا از جریمههای بانکی جلوگیری شود. اگر درآمد شما متغیر است، میتوانید پرداختهای اضافی را بهصورت دستی انجام دهید. این روش بهویژه برای افرادی که برنامه شلوغی دارند مفید است. همچنین، بانکها معمولاً گزارش پرداختهای خودکار را ارائه میدهند که میتوانید از آن برای رصد پیشرفت استفاده کنید. این کار بازپرداخت را سادهتر و مؤثرتر میکند.
کاهش هزینههای غیرضروری
برای تسریع بازپرداخت بدهی، باید هزینههای غیرضروری مثل اشتراکهای بلااستفاده، خریدهای لوکس، یا خوردن غذا در رستوران را کاهش دهید. برای مثال، اگر ماهانه ۱ میلیون تومان برای تفریح خرج میکنید، نصف آن را به بازپرداخت بدهی اختصاص دهید. تهیه فهرستی از هزینههای ماهانه و شناسایی موارد قابلحذف میتواند بودجه بیشتری آزاد کند. اپلیکیشنهای بودجهبندی مثل "نیو" میتوانند به شما در این فرآیند کمک کنند. این کار نهتنها بازپرداخت را سریعتر میکند، بلکه عادات مالی بهتری ایجاد میکند. مهم است که این کاهشها به کیفیت زندگی شما آسیب نزند، بنابراین تعادل را حفظ کنید. این رویکرد منابع بیشتری برای تسویه بدهی فراهم میکند.
همکاری با مشاور مالی
مشاوران مالی میتوانند راهکارهای شخصیسازیشدهای برای بازپرداخت مؤثر بدهی ارائه دهند. برای مثال، آنها میتوانند به شما کمک کنند تا بدهیها را بازسازی کنید یا با طلبکاران مذاکره کنید. اگر چند وام با نرخهای بهره مختلف دارید، مشاور میتواند بهترین استراتژی را پیشنهاد دهد. همچنین، آنها میتوانند بودجهای طراحی کنند که بازپرداخت را تسریع کند بدون اینکه فشار مالی زیادی ایجاد شود. هزینه مشاوره ممکن است در ابتدا بالا به نظر برسد، اما در بلندمدت با کاهش بهره و جریمهها صرفهجویی میکند. انتخاب مشاوری با تجربه در مدیریت بدهیهای شخصی مهم است. این همکاری میتواند اعتمادبهنفس شما را در مدیریت بدهی افزایش دهد و فرآیند را مؤثرتر کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۹:۰۱ توسط:finance blog موضوع:
نظرات (0)

انتخاب وام با نرخ بهره پایین
برای کاهش هزینههای بهره، باید وامهایی با نرخ بهره پایینتر انتخاب کنید. برای مثال، وامهای بانکی با نرخ ۱۵ درصد معمولاً بهصرفهتر از وامهای غیررسمی با نرخ ۳۰ درصد هستند. قبل از درخواست وام، گزینههای مختلف مثل بانکها، مؤسسات مالی، یا حتی وامهای قرضالحسنه را مقایسه کنید. وبسایتهای مقایسه وام میتوانند اطلاعات مفیدی ارائه دهند. همچنین، وامهایی با نرخ بهره ثابت را به نرخ شناور ترجیح دهید، زیرا از افزایش غیرمنتظره بهره جلوگیری میکنند. اگر اعتبار مالی خوبی دارید، شانس گرفتن وام با شرایط بهتر بیشتر است. این انتخاب میتواند هزینه کل وام را بهطور قابلتوجهی کاهش دهد. در نهایت، تحقیق دقیق کلید موفقیت است.
بازپرداخت زودهنگام
پرداخت وام زودتر از موعد میتواند بهره کلی را بهشدت کاهش دهد. برای مثال، اگر وام ۵۰ میلیونی با بهره ۲۰ درصد دارید، پرداخت زودهنگام حتی ۵ میلیون تومان میتواند هزاران تومان بهره صرفهجویی کند. ابتدا با بانک خود بررسی کنید که آیا جریمهای برای بازپرداخت زودهنگام وجود دارد یا خیر. سپس، هرگونه درآمد اضافی مثل عیدی یا پاداش را به بازپرداخت اختصاص دهید. این کار نهتنها هزینه بهره را کم میکند، بلکه مدت بازپرداخت را کوتاهتر میکند. باید بودجهای تنظیم کنید که این پرداختهای اضافی را پشتیبانی کند. این روش بهویژه برای وامهای با بهره بالا بسیار مؤثر است و فشار مالی را کاهش میدهد.
مذاکره برای کاهش نرخ بهره
بسیاری از بانکها و مؤسسات مالی مایل به مذاکره برای کاهش نرخ بهره هستند، بهویژه اگر مشتری خوشحسابی باشید. برای مثال، اگر چند سال اقساط را بهموقع پرداخت کردهاید، میتوانید درخواست کاهش نرخ بهره کنید. ارائه مدارک مالی مثل گزارش درآمد یا سابقه اعتباری قوی میتواند شانس موفقیت شما را افزایش دهد. همچنین، اگر پیشنهاد بهتری از بانک دیگری دارید، آن را مطرح کنید تا بانک فعلی تشویق به ارائه شرایط بهتر شود. این مذاکرات ممکن است بهره را حتی ۲ تا ۳ درصد کاهش دهد، که در بلندمدت صرفهجویی قابلتوجهی است. مشاوره با یک متخصص مالی نیز میتواند به شما در این فرآیند کمک کند. این روش فشار مالی را کم میکند.
تبدیل وام به نوع کمهزینهتر
تبدیل وامهای با بهره بالا به وامهایی با بهره پایینتر میتواند هزینهها را کاهش دهد. برای مثال، اگر وام کارت اعتباری با بهره ۲۸ درصد دارید، میتوانید آن را با وام بانکی با بهره ۱۵ درصد جایگزین کنید. این فرآیند به بازسازی بدهی معروف است و نیازمند بررسی دقیق شرایط وام جدید است. باید مطمئن شوید که هزینههای جانبی مثل کارمزد انتقال، صرفهجویی شما را از بین نمیبرد. تماس با بانک و توضیح وضعیت مالیتان میتواند به یافتن گزینههای مناسب کمک کند. این کار نهتنها بهره را کاهش میدهد، بلکه مدیریت بدهیها را آسانتر میکند. در نهایت، این روش میتواند فشار مالی را بهطور قابلتوجهی کم کند.
استفاده از معافیتهای مالیاتی
برخی وامها، مثل وامهای مسکن یا تحصیلی، ممکن است شامل معافیتهای مالیاتی یا یارانههایی باشند که هزینه بهره را کاهش میدهند. برای مثال، در ایران، برخی وامهای مسکن از تسهیلات دولتی برخوردارند که نرخ بهره را پایین میآورد. باید با بانک یا مؤسسات مالی مشورت کنید تا ببینید آیا وام شما شامل چنین مزایایی میشود. همچنین، ثبت دقیق هزینههای بهره میتواند در اظهارنامه مالیاتی بهعنوان هزینه قابلقبول محسوب شود. این کار نیازمند آگاهی از قوانین مالیاتی است، بنابراین مشاوره با یک حسابدار مفید خواهد بود. استفاده از این معافیتها میتواند هزینه کلی وام را کاهش دهد و بازپرداخت را آسانتر کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۸:۲۸ توسط:finance blog موضوع:
نظرات (0)

عدم توانایی بازپرداخت
اگر درآمد شما برای پوشش اقساط وام کافی نیست، نباید وام بگیرید. برای مثال، اگر درآمد ماهانه شما ۸ میلیون تومان و هزینههای ثابت ۷ میلیون تومان است، گرفتن وامی با قسط ۲ میلیونی فشار مالی شدیدی ایجاد میکند. قبل از درخواست وام، بودجه خود را بررسی کنید و مطمئن شوید که میتوانید اقساط را بدون کاهش کیفیت زندگی پرداخت کنید. ابزارهای آنلاین محاسبه وام میتوانند به شما نشان دهند که قسط ماهانه چقدر خواهد بود. اگر بازپرداخت وام به معنای حذف هزینههای ضروری مثل غذا یا اجاره است، بهتر است از وام گرفتن خودداری کنید. این تصمیم از مشکلات مالی بزرگتر مثل جریمه یا بدهیهای انباشته جلوگیری میکند. در عوض، میتوانید به دنبال افزایش درآمد یا کاهش هزینهها باشید.
نبود هدف مشخص برای وام
گرفتن وام بدون هدف مشخص، مثل خریدهای غیرضروری یا تفریح، میتواند به مشکلات مالی منجر شود. وام باید برای اهدافی مثل خرید خانه، سرمایهگذاری در کسبوکار، یا تحصیل استفاده شود که ارزش بلندمدت دارند. برای مثال، گرفتن وام برای خرید گوشی جدید معمولاً توجیه اقتصادی ندارد. قبل از درخواست وام، از خود بپرسید که آیا این هزینه ضروری است و آیا میتوانید بدون وام آن را تأمین کنید. اگر هدف شما مبهم است یا میتوانید با پسانداز به آن برسید، بهتر است از وام گرفتن خودداری کنید. این کار از پرداخت بهره غیرضروری جلوگیری میکند و شما را از بدهیهای غیرضروری دور نگه میدارد. برنامهریزی مالی دقیق جایگزین بهتری برای وام است.
نرخ بهره بالا
اگر نرخ بهره وام بسیار بالاست، مثل وامهای غیررسمی یا کارتهای اعتباری با بهره بالای ۳۰ درصد، بهتر است از گرفتن آن خودداری کنید. بهره بالا میتواند هزینه وام را چند برابر کند و بازپرداخت را دشوار سازد. برای مثال، یک وام ۲۰ میلیونی با بهره ۳۰ درصد در سه سال ممکن است ۱۲ میلیون تومان بهره داشته باشد. قبل از گرفتن وام، نرخ بهره را با سایر گزینهها مقایسه کنید و وامهایی با نرخ ثابت و پایینتر را انتخاب کنید. همچنین، شرایط بازار را بررسی کنید؛ اگر نرخها بهزودی کاهش مییابد، صبر کردن بهتر است. مشاوره با یک متخصص مالی نیز میتواند به شما کمک کند تا گزینههای بهتری پیدا کنید. این تصمیم از افزایش بدهیهای غیرقابلکنترل جلوگیری میکند.
ناپایداری مالی
در شرایط ناپایداری مالی، مثل از دست دادن شغل یا کاهش درآمد، گرفتن وام ریسک بالایی دارد. برای مثال، اگر قرارداد کاری شما موقت است یا کسبوکارتان در حال زیاندهی است، ممکن است نتوانید اقساط را پرداخت کنید. قبل از درخواست وام، باید حداقل شش ماه ثبات مالی داشته باشید و درآمدتان قابلپیشبینی باشد. داشتن یک صندوق اضطراری برای پوشش هزینههای غیرمنتظره نیز ضروری است. اگر در چنین شرایطی وام بگیرید، ممکن است با جریمههای تأخیر یا حتی ورشکستگی مواجه شوید. در عوض، میتوانید روی تثبیت وضعیت مالی خود تمرکز کنید، مثلاً با یافتن شغل پایدارتر یا کاهش هزینهها. این کار امنیت مالی شما را حفظ میکند.
وجود بدهیهای زیاد
اگر از قبل بدهیهای زیادی دارید، گرفتن وام جدید میتواند وضعیت را بدتر کند. برای مثال، اگر اقساط چند وام قبلی بیش از ۴۰ درصد درآمد شما را تشکیل میدهد، وام جدید فشار مالی را افزایش میدهد. ابتدا باید بدهیهای موجود را مدیریت کنید، مثلاً با روشهایی مثل گلولهبرفی یا مذاکره با طلبکاران. گرفتن وام جدید در این شرایط ممکن است به چرخه بدهی منجر شود که خارج شدن از آن دشوار است. بهتر است فهرستی از بدهیهای فعلی تهیه کنید و روی تسویه آنها تمرکز کنید. اگر وام ضروری است، گزینههایی با بهره پایین و مهلت بازپرداخت طولانی را بررسی کنید. این کار از انباشته شدن بدهیها جلوگیری میکند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۷:۵۷ توسط:finance blog موضوع:
نظرات (0)
شروع با بدهیهای کوچک
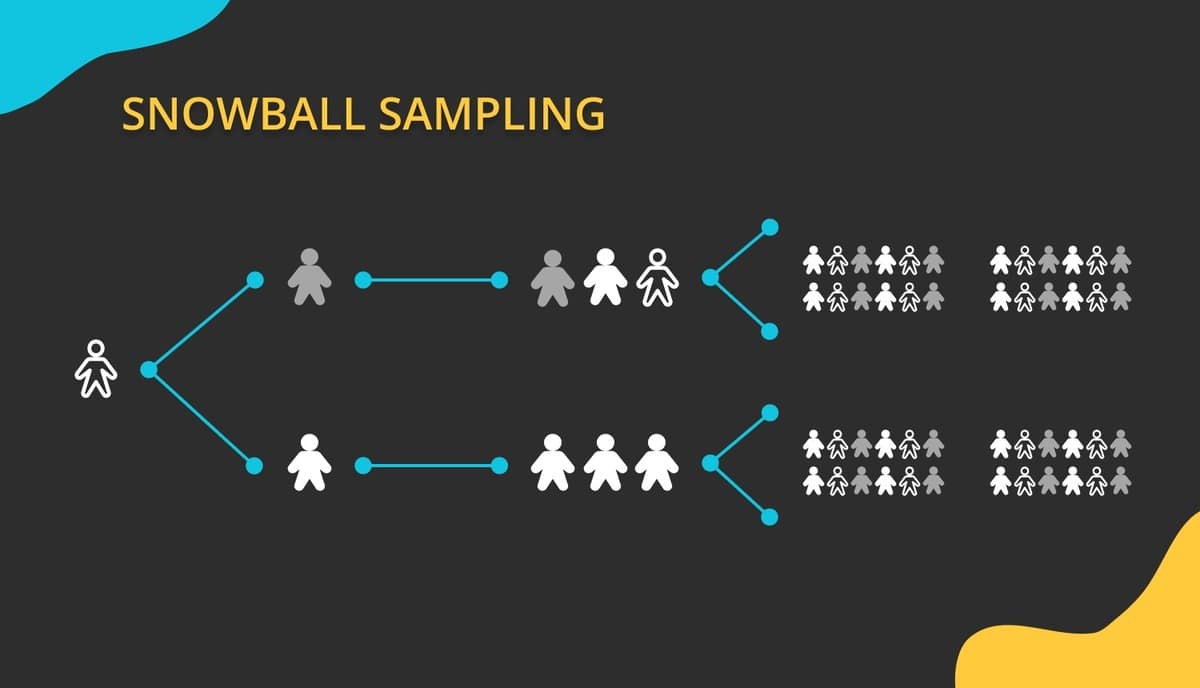
روش گلولهبرفی بر تسویه بدهیها از کوچکترین به بزرگترین تمرکز دارد، صرفنظر از نرخ بهره. ابتدا، تمام بدهیهای خود را فهرست کنید و از کمترین مبلغ شروع کنید. برای مثال، اگر یک بدهی ۵ میلیونی و یک بدهی ۲۰ میلیونی دارید، ابتدا بدهی ۵ میلیونی را تسویه کنید. این روش انگیزه روانی ایجاد میکند، زیرا تسویه سریع بدهیهای کوچک حس موفقیت میدهد. باید حداقل پرداختهای سایر بدهیها را ادامه دهید و هر پول اضافی را به بدهی کوچک اختصاص دهید. این کار به شما کمک میکند تا بهتدریج بدهیها را حذف کنید. با تسویه هر بدهی، مبلغی که برای آن پرداخت میکردید به بدهی بعدی اضافه میشود. این رویکرد برای افرادی که نیاز به انگیزه سریع دارند بسیار مؤثر است.
تنظیم بودجه برای بازپرداخت
برای موفقیت در روش گلولهبرفی، باید بودجهای تنظیم کنید که مبلغ اضافی برای بازپرداخت بدهیها فراهم کند. هزینههای غیرضروری مثل اشتراکهای بلااستفاده یا خوردن غذا در بیرون را کاهش دهید. برای مثال، اگر ماهانه ۵۰۰ هزار تومان برای تفریح خرج میکنید، نیمی از آن را به بدهیها اختصاص دهید. استفاده از اپلیکیشنهای بودجهبندی میتواند به شما کمک کند تا هزینهها را رصد کنید. این بودجه باید حداقل پرداخت همه بدهیها را پوشش دهد و مبلغ اضافی را به بدهی کوچکتر اختصاص دهد. اگر درآمد شما افزایش یافت، این مبلغ اضافی را نیز به بازپرداخت اضافه کنید. این کار سرعت تسویه را افزایش میدهد و بهره کلی را کاهش میدهد. پایبندی به بودجه کلید موفقیت این روش است.
حفظ نظم در پرداختها
نظم در پرداختها برای روش گلولهبرفی حیاتی است، زیرا تأخیر میتواند به جریمه و افزایش بدهی منجر شود. باید تقویمی برای پرداختها تنظیم کنید و یادآورهایی در گوشی یا ایمیل خود قرار دهید. برای مثال، اگر بدهی شما قسط ماهانه ۱ میلیون تومانی دارد، اطمینان حاصل کنید که همیشه بهموقع پرداخت میشود. خودکارسازی پرداختها از طریق بانک نیز میتواند خطاها را کاهش دهد. اگر مشکلی در پرداخت پیش آمد، فوراً با طلبکار تماس بگیرید تا جریمه نشوید. این نظم نهتنها اعتبار مالی شما را حفظ میکند، بلکه انگیزه شما را برای ادامه روش گلولهبرفی تقویت میکند. با هر پرداخت موفق، به هدف خود نزدیکتر میشوید.
استفاده از درآمدهای اضافی
هرگونه درآمد اضافی، مثل پاداش، عیدی، یا درآمد جانبی، باید مستقیماً به بدهی کوچکتر اختصاص یابد. برای مثال، اگر ۳ میلیون تومان عیدی دریافت کردید، آن را به بدهی ۵ میلیونی خود اضافه کنید تا سریعتر تسویه شود. این کار سرعت روش گلولهبرفی را افزایش میدهد و بهره کلی را کاهش میدهد. باید از خرج کردن این درآمدها برای موارد غیرضروری خودداری کنید. برای مدیریت بهتر، میتوانید حساب جداگانهای برای این درآمدها باز کنید و آن را فقط برای بازپرداخت استفاده کنید. این رویکرد به شما کمک میکند تا بدهیها را سریعتر حذف کنید و فشار مالی را کاهش دهید. در نهایت، این عادت مالی به پسانداز در آینده نیز کمک میکند.
پیگیری پیشرفت بازپرداخت
پیگیری پیشرفت در روش گلولهبرفی انگیزه شما را حفظ میکند. میتوانید جدولی تهیه کنید که نشان دهد هر بدهی چقدر کاهش یافته و چند بدهی تسویه شده است. برای مثال، اگر از ۵ بدهی، ۲ تای آنها را تسویه کردهاید، این موفقیت را جشن بگیرید. اپلیکیشنهایی مثل Debt Payoff Planner میتوانند این فرآیند را سادهتر کنند. این پیگیری به شما کمک میکند تا ببینید چقدر به هدف خود نزدیک شدهاید و آیا نیاز به تغییر استراتژی دارید یا خیر. همچنین، میتوانید با خانواده یا دوستان درباره پیشرفت خود صحبت کنید تا حمایت آنها را داشته باشید. این کار نهتنها انگیزه را حفظ میکند، بلکه به شما کمک میکند تا روی هدف اصلی متمرکز بمانید.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۷:۰۴ توسط:finance blog موضوع:
نظرات (0)

بررسی دقیق بدهیها
اولین قدم در مدیریت بدهیهای شخصی، تهیه فهرستی دقیق از تمام بدهیها، شامل مبلغ، نرخ بهره، و مهلت بازپرداخت است. برای مثال، اگر وام بانکی با بهره ۲۰ درصد و کارت اعتباری با بهره ۳۰ درصد دارید، باید همه جزئیات را ثبت کنید. این کار به شما کمک میکند تا تصویر روشنی از وضعیت مالی خود داشته باشید و بدانید کدام بدهیها اولویت بیشتری دارند. میتوانید از یک دفترچه یا نرمافزارهایی مثل اکسل برای سازماندهی این اطلاعات استفاده کنید. بررسی منظم این فهرست، بهویژه هنگام تغییرات مالی مثل افزایش درآمد، ضروری است. این فرآیند همچنین به شما کمک میکند تا از فراموش کردن پرداختها و جریمههای احتمالی جلوگیری کنید. در نهایت، این شفافیت به شما امکان میدهد تا استراتژی بازپرداخت مؤثری طراحی کنید.
تنظیم بودجه مالی
برای مدیریت بدهیها، باید بودجهای تنظیم کنید که هزینههای ضروری، پسانداز، و بازپرداخت بدهیها را پوشش دهد. ابتدا، هزینههای ثابت مثل اجاره و قبوض را مشخص کنید و سپس مبلغی برای بازپرداخت بدهیها کنار بگذارید. برای مثال، اگر درآمد ماهانه شما ۱۰ میلیون تومان است، میتوانید ۳۰ درصد آن را به بدهیها اختصاص دهید. هزینههای غیرضروری مثل خریدهای تفننی را کاهش دهید تا بودجه بیشتری برای بازپرداخت داشته باشید. استفاده از اپلیکیشنهای بودجهبندی مثل "نیو" یا "پارمیس" میتواند این فرآیند را سادهتر کند. این بودجه باید انعطافپذیر باشد تا با تغییرات مالی سازگار شود. با پایبندی به این بودجه، میتوانید بدهیها را سریعتر تسویه کنید و فشار مالی را کاهش دهید.
اولویتبندی بدهیها
همه بدهیها از نظر فوریت یکسان نیستند، بنابراین باید آنها را بر اساس نرخ بهره و مبلغ اولویتبندی کنید. بدهیهایی با نرخ بهره بالا، مثل کارتهای اعتباری، باید زودتر تسویه شوند، زیرا هزینه بیشتری ایجاد میکنند. برای مثال، اگر وام شخصی با بهره ۱۵ درصد و کارت اعتباری با بهره ۲۸ درصد دارید، ابتدا کارت را تسویه کنید. روشهایی مثل "گلولهبرفی" یا "بهمن" میتوانند در این اولویتبندی کمک کنند. این کار نهتنها هزینههای بهره را کاهش میدهد، بلکه انگیزه شما را برای ادامه بازپرداخت افزایش میدهد. بررسی دورهای بدهیها و تطبیق استراتژی با شرایط جدید نیز مهم است. این رویکرد به شما کمک میکند تا منابع خود را بهطور مؤثر مدیریت کنید.
مذاکره با طلبکاران
مذاکره با طلبکاران میتواند شرایط بازپرداخت را بهبود دهد. برای مثال، میتوانید درخواست کاهش نرخ بهره یا افزایش مهلت بازپرداخت کنید. تماس با بانک یا مؤسسه مالی و توضیح وضعیت مالیتان میتواند به توافقات بهتری منجر شود. مثلاً، برخی بانکها ممکن است در صورت پرداخت منظم، بهره را کاهش دهند. مهم است که با صداقت و ارائه مدارک مالی دقیق مذاکره کنید. اگر نمیتوانید مستقیماً مذاکره کنید، مشاوران مالی میتوانند به شما کمک کنند. این کار میتواند فشار مالی را کاهش دهد و بازپرداخت را آسانتر کند. حفظ رابطه خوب با طلبکاران نیز به اعتمادسازی کمک میکند. در نهایت، این مذاکرات میتواند هزینه کلی بدهی را کاهش دهد.
افزایش درآمد جانبی
یکی از راههای مؤثر برای مدیریت بدهیها، افزایش درآمد از طریق کارهای جانبی است. برای مثال، میتوانید از مهارتهای خود مثل تدریس خصوصی، فریلنسینگ، یا فروش محصولات دستساز استفاده کنید. این درآمد اضافی را مستقیماً به بازپرداخت بدهیها اختصاص دهید تا سریعتر تسویه شوند. مثلاً، اگر ماهانه ۲ میلیون تومان از کار جانبی درآمد دارید، میتوانید آن را به بدهی با بهره بالا اختصاص دهید. پلتفرمهایی مثل "پونیشا" یا "کارلنسر" میتوانند فرصتهای فریلنسینگ را فراهم کنند. این کار نهتنها بدهیها را کاهش میدهد، بلکه فشار مالی را کم میکند. مهم است که این فعالیتها با برنامه اصلی شما تداخل نداشته باشد تا تعادل زندگی حفظ شود.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۲۶:۲۸ توسط:finance blog موضوع:
نظرات (0)

پرداخت بهموقع صورتحسابها
پرداخت بهموقع صورتحسابهای کارت اعتباری، وامها و سایر تعهدات مالی مهمترین عامل در بهبود نمره اعتباری است. تأخیر در پرداخت حتی برای چند روز میتواند تأثیر منفی داشته باشد. تنظیم یادآورهای پرداخت یا استفاده از پرداخت خودکار میتواند این فرآیند را آسانتر کند. اگر چند بدهی دارید، ابتدا آنهایی که بهره بالاتری دارند را تسویه کنید. این کار نهتنها نمره اعتباری شما را بهبود میدهد، بلکه اعتماد بانکها را برای ارائه وامهای آینده جلب میکند. بررسی منظم صورتحسابها نیز از اشتباهات احتمالی جلوگیری میکند. در نهایت، پرداخت منظم پایهای برای نمره اعتباری قوی است.
کاهش نسبت استفاده از اعتبار
نسبت استفاده از اعتبار، یعنی میزان استفاده از سقف کارت اعتباری یا وام، باید زیر ۳۰ درصد نگه داشته شود. برای مثال، اگر سقف کارت شما ۱۰ میلیون تومان است، سعی کنید موجودی آن را زیر ۳ میلیون تومان نگه دارید. این کار نشان میدهد که شما به اعتبار وابسته نیستید و مدیریت مالی خوبی دارید. برای کاهش این نسبت، میتوانید بدهیهای موجود را تسویه کنید یا درخواست افزایش سقف اعتبار دهید. بررسی دورهای این نسبت از طریق صورتحسابها ضروری است. در نهایت، مدیریت این نسبت نمره اعتباری شما را بهطور قابلتوجهی بهبود میدهد.
تنوع در انواع اعتبار
داشتن ترکیبی از انواع اعتبار، مثل کارت اعتباری، وام شخصی یا وام مسکن، میتواند نمره اعتباری شما را تقویت کند. این نشان میدهد که شما توانایی مدیریت انواع مختلف بدهی را دارید. اما باید مراقب باشید که بیش از حد اعتبار نگیرید، زیرا میتواند به بدهی سنگین منجر شود. برای مثال، داشتن یک کارت اعتباری و یک وام کوچک با پرداخت منظم کافی است. تنوع بیشازحد ممکن است مدیریت را دشوار کند. مشورت با مشاور مالی برای انتخاب نوع اعتبار مناسب مفید است. در نهایت، تنوع متعادل به بهبود نمره اعتباری کمک میکند.
بررسی گزارش اعتباری
بررسی منظم گزارش اعتباری به شما کمک میکند تا خطاها یا اطلاعات نادرست را شناسایی و اصلاح کنید. گاهی اوقات، اشتباهاتی مثل ثبت نادرست بدهی یا پرداخت میتوانند نمره شما را کاهش دهند. در ایران، میتوانید از سامانههای اعتبارسنجی مثل "ایرانکیش" گزارش خود را دریافت کنید. اگر خطایی یافتید، باید با بانک یا موسسه مربوطه تماس بگیرید و آن را اصلاح کنید. این کار ممکن است چند هفته طول بکشد، بنابراین باید صبور باشید. بررسی سالانه گزارش اعتباری از مشکلات آینده جلوگیری میکند. در نهایت، گزارش دقیق و بدون خطا نمره اعتباری شما را حفظ میکند.
اجتناب از درخواستهای متعدد اعتبار
درخواستهای مکرر برای کارت اعتباری یا وام میتواند به نمره اعتباری شما آسیب بزند، زیرا نشاندهنده نیاز شدید به اعتبار است. هر درخواست یک استعلام سخت در گزارش اعتباری شما ثبت میکند که تأثیر منفی دارد. برای جلوگیری از این مشکل، فقط زمانی برای اعتبار جدید درخواست دهید که واقعاً نیاز دارید. مقایسه دقیق گزینهها قبل از درخواست نیز به کاهش تعداد استعلامها کمک میکند. اگر درخواست شما رد شد، قبل از اقدام مجدد چند ماه صبر کنید. در نهایت، محدود کردن درخواستها به بهبود نمره اعتباری کمک میکند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۹:۱۵ توسط:finance blog موضوع:
نظرات (0)
دسترسی آسان به اعتبار
کارتهای اعتباری امکان دسترسی سریع به اعتبار را بدون نیاز به فرآیند پیچیده دریافت وام فراهم میکنند. میتوانید از آن برای خریدهای روزمره، سفر یا مواقع اضطراری استفاده کنید. سقف اعتبار کارت بسته به درآمد و سابقه اعتباری شما تعیین میشود. این انعطافپذیری بهویژه برای کسانی که نقدینگی محدودی دارند، مفید است. اما باید مراقب باشید که بیش از حد خرج نکنید، زیرا بدهی کارت اعتباری میتواند سریعاً انباشته شود. مدیریت منظم صورتحساب و پرداخت بهموقع از مشکلات مالی جلوگیری میکند. در نهایت، دسترسی آسان کارت اعتباری یک مزیت بزرگ است، به شرط مدیریت صحیح.
پاداشها و تخفیفات
بسیاری از کارتهای اعتباری پاداشهایی مثل امتیاز نقدی، تخفیف در خرید یا مایلهای سفر ارائه میدهند. برای مثال، برخی کارتها برای خرید از فروشگاههای خاص تخفیف یا بازگشت وجه دارند. این مزایا میتوانند هزینههای شما را کاهش دهند، بهویژه اگر از کارت برای خریدهای منظم استفاده کنید. اما باید شرایط استفاده از این پاداشها را بررسی کنید، زیرا ممکن است محدودیتهایی مثل حداقل خرید داشته باشند. همچنین، انتخاب کارتی که پاداشهایش با سبک زندگی شما همخوانی دارد، مهم است. در نهایت، این پاداشها میتوانند ارزش کارت اعتباری را افزایش دهند.
نرخ بهره بالا
یکی از بزرگترین معایب کارتهای اعتباری، نرخ بهره بالای آنهاست. اگر موجودی کارت را بهموقع پرداخت نکنید، بهرهای که گاهی بیش از ۲۰ درصد است، به بدهی اضافه میشود. این میتواند به سرعت بدهی شما را افزایش دهد و مدیریت مالی را دشوار کند. برای جلوگیری از این مشکل، باید هر ماه کل موجودی را تسویه کنید یا حداقل پرداخت حداقل را انجام دهید. همچنین، باید از برداشت نقدی با کارت اعتباری اجتناب کنید، زیرا هزینههای اضافی دارد. در نهایت، آگاهی از نرخ بهره و مدیریت پرداختها ضروری است.
تأثیر بر نمره اعتباری
استفاده صحیح از کارت اعتباری میتواند نمره اعتباری شما را بهبود دهد، اما استفاده نادرست تأثیر منفی دارد. پرداخت بهموقع صورتحساب و نگه داشتن موجودی زیر ۳۰ درصد سقف اعتبار، به نمره اعتباری کمک میکند. اما تأخیر در پرداخت یا استفاده بیش از حد از سقف اعتبار میتواند نمره شما را کاهش دهد. این موضوع در آینده برای دریافت وام یا کارتهای دیگر مشکلساز میشود. بررسی منظم صورتحساب و تنظیم یادآور برای پرداختها مفید است. در نهایت، مدیریت مسئولانه کارت اعتباری به سلامت مالی شما کمک میکند.
خطر بدهی انباشته
کارتهای اعتباری میتوانند بهراحتی به بدهی انباشته منجر شوند، بهویژه اگر بدون برنامه خرج کنید. خریدهای کوچک و مداوم میتوانند به بدهی بزرگی تبدیل شوند، بهخصوص با نرخ بهره بالا. برای جلوگیری از این مشکل، باید بودجهای برای استفاده از کارت تنظیم کنید و فقط برای هزینههای ضروری از آن استفاده کنید. همچنین، اجتناب از خریدهای غیرضروری و بررسی منظم صورتحساب از انباشت بدهی جلوگیری میکند. در صورت بدهی زیاد، میتوانید با بانک برای بازپرداخت اقساطی مذاکره کنید. در نهایت، استفاده محتاطانه از کارت اعتباری از مشکلات مالی جلوگیری میکند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۸:۴۷ توسط:finance blog موضوع:
نظرات (0)
بررسی توانایی بازپرداخت
قبل از گرفتن وام مسکن، باید توانایی بازپرداخت اقساط را بهدقت بررسی کنید. اقساط ماهانه نباید بیش از ۳۰ تا ۴۰ درصد درآمد ماهانه شما باشد تا فشار مالی ایجاد نشود. برای این کار، بودجه فعلی خود را تحلیل کنید و هزینههای ثابت مثل اجاره، قبوض و سایر بدهیها را در نظر بگیرید. همچنین، پیشبینی تغییرات آینده مثل افزایش هزینهها یا کاهش درآمد ضروری است. ابزارهای آنلاین محاسبه اقساط میتوانند به شما کمک کنند تا مبلغ وام مناسب را تعیین کنید. اگر اقساط سنگین باشند، ممکن است به مشکلات مالی برخورد کنید. در نهایت، این بررسی از تصمیمگیریهای عجولانه جلوگیری میکند.
انتخاب نوع نرخ بهره
وامهای مسکن معمولاً با نرخ بهره ثابت یا متغیر ارائه میشوند. نرخ ثابت اقساط یکسانی در طول دوره وام فراهم میکند که برای برنامهریزی بلندمدت مناسب است. در مقابل، نرخ متغیر ممکن است در ابتدا پایینتر باشد، اما با تغییر شرایط اقتصادی افزایش یابد. باید ریسکپذیری و وضعیت مالی خود را در نظر بگیرید. برای مثال، اگر درآمد ثابتی دارید، نرخ ثابت امنتر است. مقایسه نرخهای پیشنهادی بانکها و بررسی روند بازار نیز مفید است. در نهایت، انتخاب نوع نرخ بهره مناسب، هزینه کل وام را بهینه میکند.
آمادهسازی مدارک لازم
دریافت وام مسکن نیازمند ارائه مدارک متعددی مثل گواهی درآمد، سند هویت، و اسناد مربوط به ملک است. آمادهسازی این مدارک از قبل میتواند فرآیند را تسریع کند. برخی بانکها ممکن است ضامن یا وثیقه اضافی بخواهند، بنابراین باید شرایط خاص هر بانک را بررسی کنید. داشتن سابقه اعتباری خوب نیز شانس تأیید وام را افزایش میدهد. اگر مدارک ناقص باشند، ممکن است درخواست شما رد شود یا تأخیر ایجاد شود. مشاوره با بانک یا کارگزار وام میتواند به تکمیل مدارک کمک کند. در نهایت، آمادگی کامل مدارک فرآیند دریافت وام را آسانتر میکند.
هزینههای جانبی وام
وام مسکن شامل هزینههای جانبی مثل کارمزد پردازش، هزینه ارزیابی ملک، بیمه وام و هزینههای ثبت اسناد است. این هزینهها میتوانند به چند درصد از مبلغ وام برسند، بنابراین باید آنها را در بودجه خود لحاظ کنید. برخی بانکها ممکن است این هزینهها را به مبلغ وام اضافه کنند که اقساط را افزایش میدهد. پرسوجو درباره جزئیات این هزینهها قبل از امضای قرارداد ضروری است. همچنین، مقایسه بانکها برای یافتن کمترین هزینههای جانبی مفید است. در نهایت، آگاهی از این هزینهها از غافلگیری مالی جلوگیری میکند.
بررسی طرحهای تشویقی بانکها
بسیاری از بانکها برای جذب مشتری طرحهای تشویقی مثل تخفیف در نرخ بهره یا دوره تنفس ارائه میدهند. برای مثال، برخی بانکها برای مشتریان با سابقه اعتباری خوب یا کارمندان دولت شرایط ویژهای دارند. این طرحها میتوانند هزینه کل وام را کاهش دهند یا بازپرداخت را آسانتر کنند. برای اطلاع از این طرحها، باید با بانکهای مختلف تماس بگیرید یا وبسایتهای آنها را بررسی کنید. همچنین، مذاکره با بانک برای شرایط بهتر میتواند موثر باشد. در نهایت، استفاده از این طرحها میتواند وام مسکن را مقرونبهصرفهتر کند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۸:۱۶ توسط:finance blog موضوع:
نظرات (0)

وامهای شخصی
وامهای شخصی معمولاً برای نیازهای عمومی مثل سفر، درمان یا خرید لوازم خانگی استفاده میشوند. این وامها نیازی به وثیقه ندارند، اما نرخ بهره بالاتری نسبت به وامهای با وثیقه دارند. مبلغ وام معمولاً کمتر است و دوره بازپرداخت کوتاهتر (۱ تا ۵ سال) است. بانکها برای این وامها سابقه اعتباری و درآمد شما را بررسی میکنند. انعطافپذیری در استفاده از مبلغ وام یک مزیت بزرگ است، اما باید مراقب هزینههای اضافی مثل کارمزد باشید. برای دریافت بهترین شرایط، پیشنهادات چند بانک را مقایسه کنید. در نهایت، وام شخصی برای نیازهای فوری و بدون وثیقه مناسب است.
وامهای مسکن
وامهای مسکن برای خرید یا ساخت خانه طراحی شدهاند و معمولاً مبالغ بالا و دوره بازپرداخت طولانی (۱۰ تا ۳۰ سال) دارند. این وامها نیاز به وثیقه (معمولاً خود ملک) دارند و نرخ بهره پایینتری نسبت به وامهای شخصی دارند. بانکها ارزش ملک و توانایی بازپرداخت شما را ارزیابی میکنند. هزینههای جانبی مثل ارزیابی ملک یا بیمه وام نیز باید در نظر گرفته شوند. این وامها برای کسانی که قصد سرمایهگذاری بلندمدت در مسکن دارند، مناسب هستند. در نهایت، انتخاب وام مسکن مناسب نیازمند برنامهریزی مالی دقیق است.
وامهای خودرو
وامهای خودرو برای خرید وسایل نقلیه شخصی یا تجاری ارائه میشوند. این وامها معمولاً با وثیقه (خود خودرو) هستند و نرخ بهره متوسطی دارند. دوره بازپرداخت معمولاً بین ۳ تا ۷ سال است. بانکها ارزش خودرو و درآمد شما را بررسی میکنند و گاهی پیشپرداخت نیاز است. مزیت این وامها دسترسی سریع به خودرو بدون نیاز به پرداخت کل مبلغ است. اما باید مراقب کاهش ارزش خودرو و هزینههای اضافی مثل بیمه باشید. در نهایت، وام خودرو برای کسانی که نقدینگی کافی ندارند، گزینهای کاربردی است.
وامهای کسبوکار
وامهای کسبوکار برای توسعه یا راهاندازی کسبوکارهای کوچک و متوسط طراحی شدهاند. این وامها میتوانند با وثیقه (مثل اموال شرکت) یا بدون وثیقه باشند. نرخ بهره و شرایط بازپرداخت بسته به نوع کسبوکار و بانک متفاوت است. برخی بانکها طرحهای ویژهای برای استارتاپها یا صنایع خاص ارائه میدهند. ارائه طرح تجاری قوی و اسناد مالی منظم برای دریافت این وامها ضروری است. این وامها میتوانند نقدینگی لازم برای رشد کسبوکار را فراهم کنند. در نهایت، انتخاب این وامها نیازمند تحلیل دقیق نیازهای کسبوکار است.
وامهای اضطراری
وامهای اضطراری برای پوشش هزینههای غیرمنتظره مثل درمان یا تعمیرات فوری طراحی شدهاند. این وامها معمولاً مبلغ کم و بازپرداخت کوتاهمدت (چند ماه تا یک سال) دارند. نرخ بهره آنها بالاست، زیرا نیازی به وثیقه یا بررسی گسترده اعتبار ندارند. دسترسی سریع به پول مزیت اصلی این وامهاست، اما هزینههای بالا میتوانند چالشبرانگیز باشند. برای جلوگیری از بدهی سنگین، فقط در مواقع ضروری از این وامها استفاده کنید. مقایسه گزینههای مختلف نیز به کاهش هزینهها کمک میکند. در نهایت، این وامها برای شرایط بحرانی مناسب هستند.
برچسب:
،
ادامه مطلب
امتیاز دهید:
رتبه از پنج:
0
بازدید:
+ نوشته شده:
۱۳ خرداد ۱۴۰۴ساعت:
۰۵:۱۷:۴۷ توسط:finance blog موضوع:
نظرات (0)


